

Lone tok sparegrep – fikk finansieringsbevis
Innholdskaper Lone Nordeng (27) tok grepene som skulle til for å få boliglån. Gleden var stor da hun skjønte at nå kunne hun by.
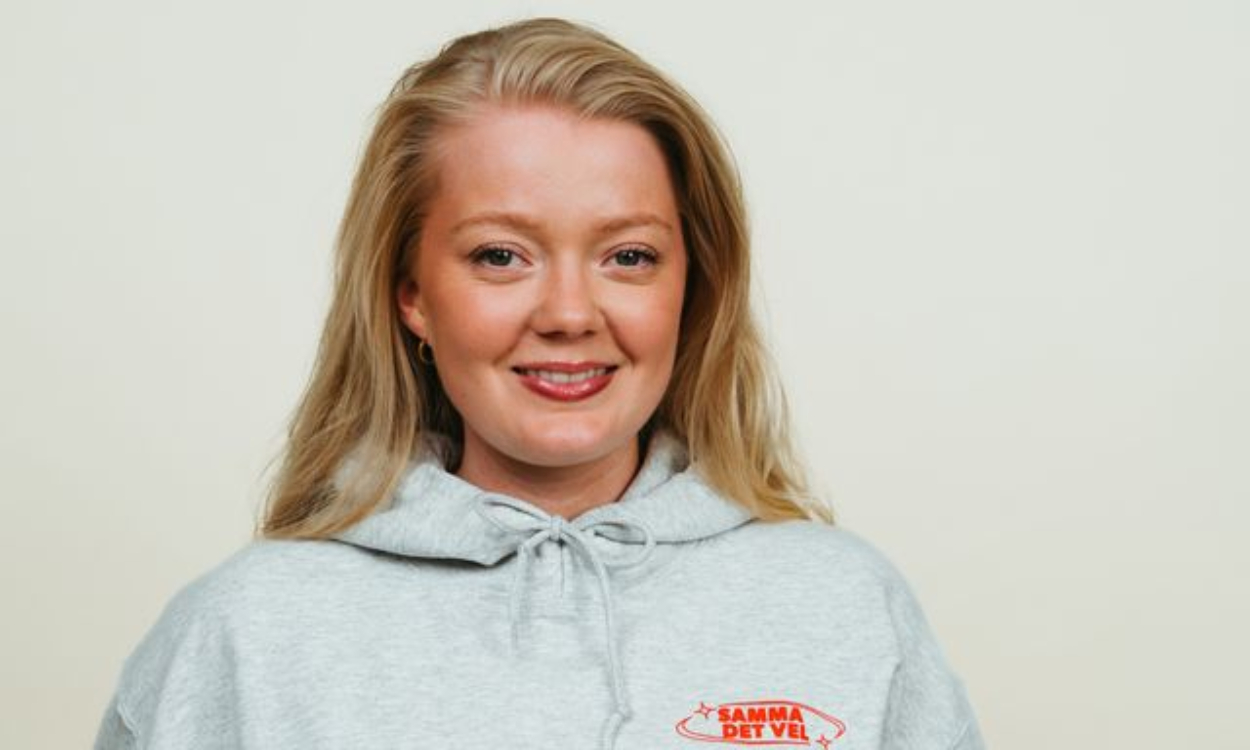

Øyeblikket da hun ringte finansrådgiveren sin for å høre hvordan det gikk med søknaden om finansieringsbevis – og han sa «Ja, nå kan du kjøpe leilighet for 4,5 millioner» – ble foreviget i en videosnutt som allerede hatt 145.000 visninger på dnb_bank på Instagram. Du kan se videoen der Lone pratet med finansrådgiver Svein Korsaksel Svendsgård her:
Vanskelig å spare og leie samtidig
Lone er opprinnelig fra Østfold, men har leid bolig i Oslo-området i flere år. Først en ettroms på Carl Berner til 12.000 kroner i måneden, så en ettroms på Løren til 14.000 kroner før hun fikk seg et rom i en enebolig til lavere pris.
Selv med grei inntekt etter å ha slått seg opp som innholdsskaper og profil i sosiale medier og podkastverdenen, er det ikke lett å spare når du betaler så mye i husleie. Det var litt av grunnen til at hun takket ja til å leie et rom i huset til venninne og podkastkollega Hanna-Martine Slåttland Baller og familien hennes på Nesodden utenfor Oslo. Da ble boutgiftene 6000 kroner lavere. Neste grep var nyttårsforsettet om at 2026 skulle bli et spareår. Mer om dette kan du høre i denne episoden av podkasten «På konto», hvor Lone var gjest i sommer:
Plutselig kunne hun by på bolig
Hun har åpenbart gjort mye riktig og fulgt rådene hun har fått, men ble likevel overrasket og glad da hun fikk finansieringsbeviset:
– Det var nok først og fremst fordi det plutselig ble virkelig. Nå kunne jeg faktisk gå på visninger og legge inn bud! sier Lone opprømt.
Hvordan opplevde du å være boliglånssøker?
– Økonomi generelt kan være en stressfaktor for meg, men prosessen føltes trygg. Jeg fikk gode forklaringer av Svein allerede i det første møtet, og forsto hva som faktisk krevdes av meg, hvor mye jeg måtte spare og hva som var realistisk for meg.
Blitt glad i budsjett
Hun synes også det var motiverende at Svein viste henne mulighetene innenfor forskjellige budsjetter.
– Det å ha et budsjett gjorde at jeg plutselig hadde jeg noe konkret å jobbe mot i stedet for at det å «kjøpe leilighet» bare var et stort og litt uoversiktlig mål.
Du har kuttet i forbruket ditt for å komme i posisjon til å få lån, hva har vært vanskeligst å kutte ut?
– Det er nok luksusdyret i meg som har fått lide mest. Jeg har egentlig god økonomi, men har også hatt for vane å bruke litt penger her og litt penger der. Som til sammen ble mye.
Nå forteller Lone at hun har blitt flinkere til å planlegge.
– Jeg tar jeg med lunsj, spiser hjemme før jeg drar, vet hva jeg faktisk trenger å handle, bruker mindre penger spontant og tar kollektivtransport. Før kastet jeg meg gjerne i en taxi hvis jeg skulle et sted.
Sommer på sparebluss
Sommeren har hun tilbrakt mest hjemme og gjort ting som ikke koster så mye.
– Jeg har heller ikke kjøpt meg noe særlig nytt de siste månedene. Klær og ting til meg selv er nok den posten hvor jeg har vært strengest og spart mest.
Det finnes alternative løsninger
Lone nådde sparemålet sitt ganske raskt. Det skyldes ikke bare grepene hun tok, men også at hun til forskjell fra mange andre unge som vil kjøpe sin første bolig, allerede hadde en grei inntekt, ifølge henne selv.
– Tilstrekkelig inntekt og egenkapital er viktig for å få lån, men det finnes løsninger for dem som ikke har dette på plass ennå, poengterer finansrådgiver Svein.
Her gir Svein fem råd til unge som vil kjøpe bolig:
- Start sparingen tidlig – bruk BSU: Skal du kjøpe en bolig til 3 millioner, trenger du normalt 300 000 kroner i egenkapital. Spar i BSU, for da får du skattefradrag i tillegg til bankens beste sparerente.
- Budsjett, budsjett, budsjett: Et budsjett høres kjedelig ut, men det er faktisk det viktigste verktøyet du har, både før, under og etter kjøpet.Før kjøpet viser det hvor pengene dine egentlig blir av (abonnementer og takeaway er klassiske utgiftsposter mange ikke tenker over), og hvor mye du kan klare å spare hver måned. Vet du at du trenger 300 000 og klarer å sette av 8 000 i måneden, vet du også omtrent når du kan kjøpe.Budsjett er minst ikke viktig etter du har kjøpt bolig, for det koster mer å eie enn mange tror: fellesutgifter, strøm og forsikring kommer på toppen av lånet.
- Snakk med banken tidlig: Ta kontakt med banken tidlig i prosessen for å få et bilde av hvor mye du kan låne, og gode råd om sparing og budsjett på veien. Skaff deg finansieringsbevis før du drar på visning. Er du usikker på jobb eller hvor du skal bo framover, kan det være lurt å vente litt. Et boligkjøp bør ha en viss tidshorisont for å lønne seg.
- Mangler du egenkapital? Det finnes flere veier inn: Mange trenger hjelp. En kausjonist, som regel foreldre som stiller boligen sin som sikkerhet for deler av lånet, er den vanligste løsningen. DNB har også Ung-milliarden: en utlånspott banken bruker på unge med god økonomi, men som ikke har rukket å spare opp hele egenkapitalen ennå.
- Inntekten setter også grenser, men det finnes løsninger: Det er ikke bare egenkapitalen som avgjør. Inntekten din setter også en grense, for banken må se på hva du tjener opp mot hva det koster å leve, samtidig som boliglånet skal betjenes. Heldigvis finnes det gode løsninger her også. Du kan for eksempel kjøpe sammen med en venn. Foreldre kan også hjelpe. Strekker ikke inntekten din til alene, kan de stå som medlåntakere slik at du får låne mer.