Lesetid
3 min lesetid
Publisert
18. aug. 2026

Artikkelen er flere år gammel
Dagens aksjetips:
Kvartalstall fra Elopak og Multiconsult setter vekst, lønnsomhet og kostnadskontroll i sentrum.
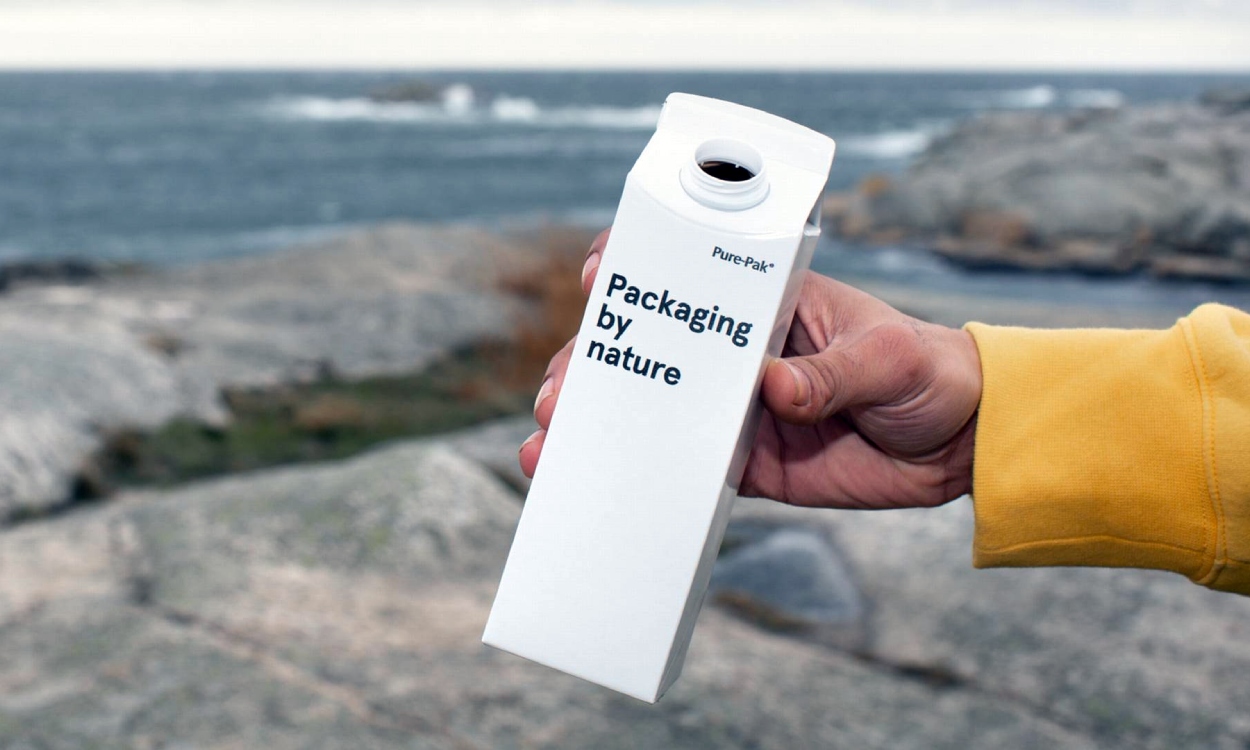
I forbindelse med dagens Q2-rapport fra Elopak vil investorene igjen ha oppmerksomheten rettet mot oppskaleringen av produksjonen ved det nye anlegget i USA. Vi venter at Americas-divisjonen i kvartalet vil bidra med en topplinje på EUR 97 mill. og en EBITDA på EUR 22 mill. Selv om anlegget fortsatt ikke er oppe på full kapasitet vil dette i tilfelle innebære en vekst for divisjonen på rundt 25 % sammenlignet med tilsvarende kvartal i fjor. Fra EMEA-divisjonen venter vi samtidig en omsetning for Q2 på EUR 222 mill. og en EBITDA på EUR 38 mill. Vår interesse i dag vil også være rettet mot hva de sier om evnen til å kompensere stigende råvarekostnader med økte priser. Råvarekostnadene har kommet opp, men dette vil bare delvis reflekteres allerede i Q2-tallene. Full effekt av de økte kostnadene kan imidlertid ventes i Q3 og spørsmålet er i hvor stor grad dette vil kunne oppveies av prisjusteringsklausuler de har med kundene.
Elopak stengte i går på NOK 36.50 pr. aksje og vi har før eventuelle endringer en kjøpsanbefaling med et kursmål på NOK 45 pr. aksje. I forbindelse med dagens rapport venter vi i tillegg, og i likhet med konsensus, at selskapet vil foreslå et utbytte for første halvår på EUR 0.06 pr. aksje.
Dagens Q2-rapport fra Multiconsult vil være påvirket av positive engangseffekter og i tillegg er det den første presentasjonen med den nye ledelsen. Vi har totalt lagt inn NOK 60 mill. i positive effekter fra rettsavgjørelser i kvartalet og venter sammen med en omsetning på NOK 1.6 mrd. også en EBIT på NOK 131 mill. Videre har vi en estimert rapportert EPS på NOK 4.36. Konsensus ligger på henholdsvis NOK 1.6 mrd., NOK 128 mill. og NOK 3.44. Når det gjelder konsensus, er imidlertid visibiliteten lav når det gjelder hva som er lagt inn av engangseffekter samt eventuelt hvor dette i tilfelle er inkludert. Etter vårt syn bør investorene fokusere på faktureringsgrad, oppnådde priser og i hvilken grad løpende forbedringstiltak veier opp for lønnsutviklingen. Vi venter at faktureringsgraden i Q2 lå på 72.3 % og at ordrereserven ved utgangen av kvartalet var tilnærmet uendret fra utgangen av Q1, dvs. på NOK 4.1 mrd.
Multiconsult stengte i går på NOK 151.20 pr. aksje og vi har før eventuelle endringer en holdanbefaling med et kursmål på NOK 165 pr. aksje. Oppdateringen fra Multiconsult vil også kunne påvirke kursen for Norconsult i dag. Sistnevnte legger fram sin Q2-rapport på torsdag og her venter vi i likhet med konsensus en omsetning på rundt NOK 2.8 mrd. Med et EBIT-estimat for perioden på NOK 195 mill. ligger vi imidlertid 5 % over markedet for øvrig og har en kjøpsanbefaling med et kursmål på NOK 43 pr. aksje. Norconsult stengte i går på NOK 38.70 pr. aksje.
MERK: Innholdet i dette oppslaget er å anse som en generell investeringsanbefaling. Innholdet må ikke oppfattes som investeringsrådgivning tilpasset den enkelte mottaker, og er heller ikke ment å utgjøre juridisk, finansiell, kommersiell, skattemessig eller regnskapsmessig rådgivning. Anbefalingen er basert på investeringsanalyse («Rapporten») utarbeidet av DNB Carnegie. I denne teksten utgjør DNB Carnegie forretningsområdet DNB Carnegie i DNB Bank ASA og DNB Carnegie Investment Bank AB.
Rapporten baserer seg på kilder som vurderes som pålitelige, men DNB Carnegie garanterer ikke at informasjonen er presis eller fullstendig. Uttalelser i rapporten reflekterer DNB Carnegie’ oppfatning på det tidspunkt rapporten ble utarbeidet, og DNB Carnegie forbeholder seg retten til å endre oppfatning uten varsel. Rapporten skal ikke oppfattes som et tilbud om å kjøpe eller selge finansielle instrumenter eller som en personlig anbefaling om investeringsstrategi. DNB Carnegie påtar seg ikke noe ansvar, verken for direkte eller indirekte tap, som følge av at rapporten legges til grunn for investeringsbeslutninger. For informasjon om publiserte investeringsanbefalinger og potensielle interessekonflikter i henhold til Market Abuse Regulation (MAR), henvises det til DNB Carnegie sin webside «dnb.no/disclaimer/MAR».
Les mer om MAR på Finanstilsynets sider.