Lesetid
3 min lesetid
Publisert
17. aug. 2026

Artikkelen er flere år gammel
Mowi og Odfjell Drilling legger frem tall denne uken. Begge kan friste investorer med attraktive utbytter.
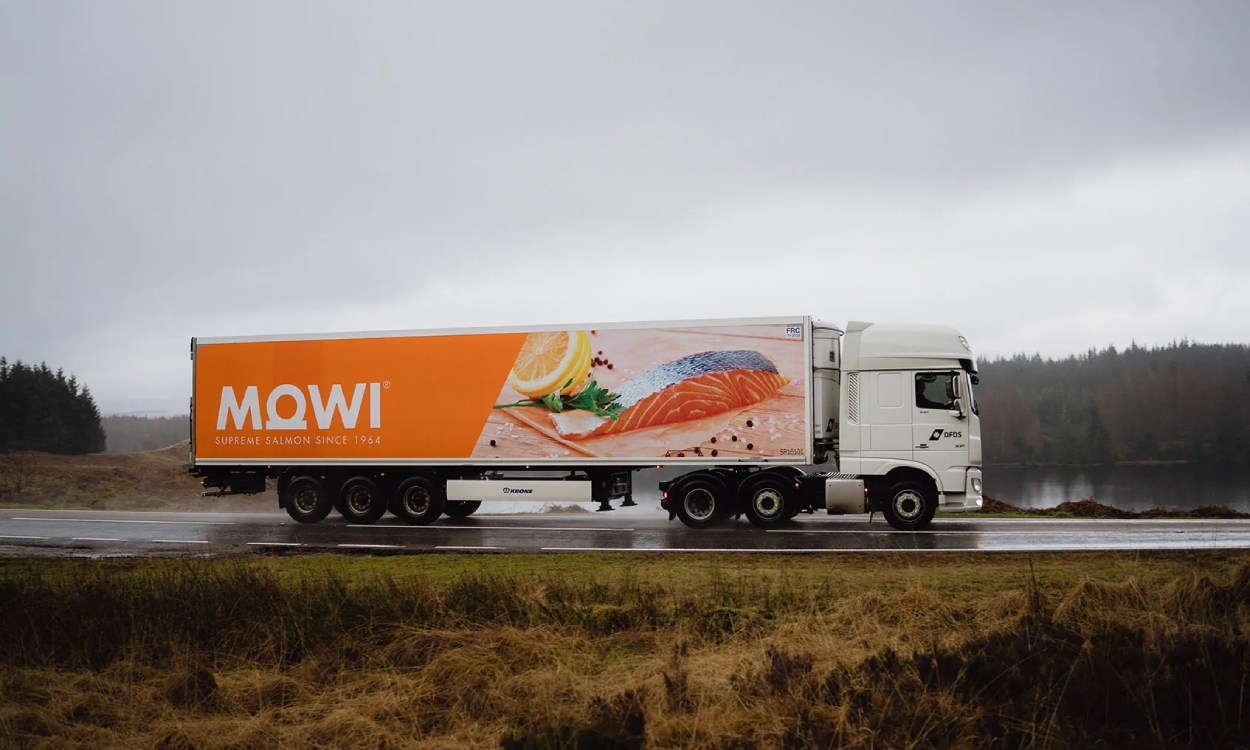
Kvartalsrapportene fra sjømatsektoren vil kunne tiltrekke seg mye av oppmerksomheten denne uken. I den forbindelse innleder vi i morgen tidlig blant annet med en endelig Q2-rapport fra Mowi. I tillegg til at selskapets midlertidige oppdatering i midten av juli inneholdt volumtall for kvartalet inkluderte selskapet et eget anslag for ventet operasjonell EBIT i perioden. Anslaget lå den gang på EUR 231 mill. og vi venter at EBIT vil være på dette nivået også i den endelige rapporten i morgen tidlig. Redusert global tilbudsvekst kombinert med fortsatt solid etterspørselsutvikling indikerer at vi i likhet med tidligere år vil kunne se en sesongmessig oppgang i lakseprisene fremover. Et usikkerhetsmoment som gjelder hele sektoren denne uken, og som vil kunne gi reaksjon i kursene, er imidlertid hva de sier om den respektive kostnads- og fôrsituasjonen fremover. I Mowi er i tillegg et gjenstående usikkerhetsmoment nivået på det foreslåtte utbyttet for Q2. I denne forbindelse venter vi utbytte på EUR 0.21 pr. aksje mot konsensus på EUR 0.18 pr. aksje. Mowi er den markedsledende aktøren i sektoren og tilbyr etter vårt syn foreløpig avventende investorer en bredere geografisk eksponering enn de øvrige selskapene. Kursen stengte fredag på NOK 202 pr. aksje og vi har en kjøpsanbefaling med et kursmål på NOK 250 pr. aksje.
Blant selskapene som i morgen legger fram Q2-tall har vi også Odfjell Drilling. Med rigger engasjert på langsiktige kontrakter og stabile motparter bør visibiliteten for topplinjen her være relativt god. Kostnadsutviklingen kan imidlertid også her være en noe større usikkerhetsfaktor. Etter at selskapet måttet sende en rigg til land for å erstatte en mistet BOP kan vi denne gang i tillegg også få kvartalstall påvirket av engangseffekter. Riggen skal nå være tilbake i produksjon. Kursen stengte fredag på NOK 92.10 pr. aksje og med utgangspunkt i våre estimater og selskapets utbyttepolitikk vil dette kunne gi investorene en årlig direkteavkastning på 11-13% gjennom perioden 2026–2028. Vi har en kjøpsanbefaling på Odfjell Drilling med et kursmål på NOK 115 pr. aksje.
MERK: Innholdet i dette oppslaget er å anse som en generell investeringsanbefaling. Innholdet må ikke oppfattes som investeringsrådgivning tilpasset den enkelte mottaker, og er heller ikke ment å utgjøre juridisk, finansiell, kommersiell, skattemessig eller regnskapsmessig rådgivning. Anbefalingen er basert på investeringsanalyse («Rapporten») utarbeidet av DNB Carnegie. I denne teksten utgjør DNB Carnegie forretningsområdet DNB Carnegie i DNB Bank ASA og DNB Carnegie Investment Bank AB.
Rapporten baserer seg på kilder som vurderes som pålitelige, men DNB Carnegie garanterer ikke at informasjonen er presis eller fullstendig. Uttalelser i rapporten reflekterer DNB Carnegie’ oppfatning på det tidspunkt rapporten ble utarbeidet, og DNB Carnegie forbeholder seg retten til å endre oppfatning uten varsel. Rapporten skal ikke oppfattes som et tilbud om å kjøpe eller selge finansielle instrumenter eller som en personlig anbefaling om investeringsstrategi. DNB Carnegie påtar seg ikke noe ansvar, verken for direkte eller indirekte tap, som følge av at rapporten legges til grunn for investeringsbeslutninger. For informasjon om publiserte investeringsanbefalinger og potensielle interessekonflikter i henhold til Market Abuse Regulation (MAR), henvises det til DNB Carnegie sin webside «dnb.no/disclaimer/MAR».
Les mer om MAR på Finanstilsynets sider.