Lesetid
3 min lesetid
Publisert
25. aug. 2026

Artikkelen er flere år gammel
Dagens aksjetips:
Napatech jakter AI-vekst, mens Cadeler styrker posisjonen i havvind før dagens kvartalspresentasjoner.
Napatech leverer programmerbare kort og prosessenheter som bidrar til å øke hastighet og kapasitet innenfor AI, lagring og nettverk hos blant annet leverandører av sky- og telekomtjenester. Virksomheten rettet inn mot datasentre fikk sin første større ordre i mai i år og nyhetsstrømmen knyttet til denne amerikanske distributøren indikerer så langt en positiv mottakelse. I denne fasen dreier casen seg om å kunne bekrefte en kommersiell opptrapping som etter hvert kan verifisere investorenes vekstforventninger. Mens vi for Q2 venter en omsetning på DKK 37 mill. og en EBITDA på DKK -15 mill. har vi for hele 2026 estimert en omsetning på DKK 229 mill. og en EBITDA på DKK -26 mill. Med utgangspunkt i forventninger om at selskapet fremover lykkes med å ta del i infrastrukturveksten innenfor AI-segmentet venter vi en vekst i omsetningen til like under DKK 1.6 mrd. og en EBITDA på DKK 564 mill. for 2028.
Napatech stengte i går på NOK 41.60 pr. aksje og vi har før eventuelle endringer etter dagens oppdatering en kjøpsanbefaling med et kursmål på NOK 65 pr. aksje.
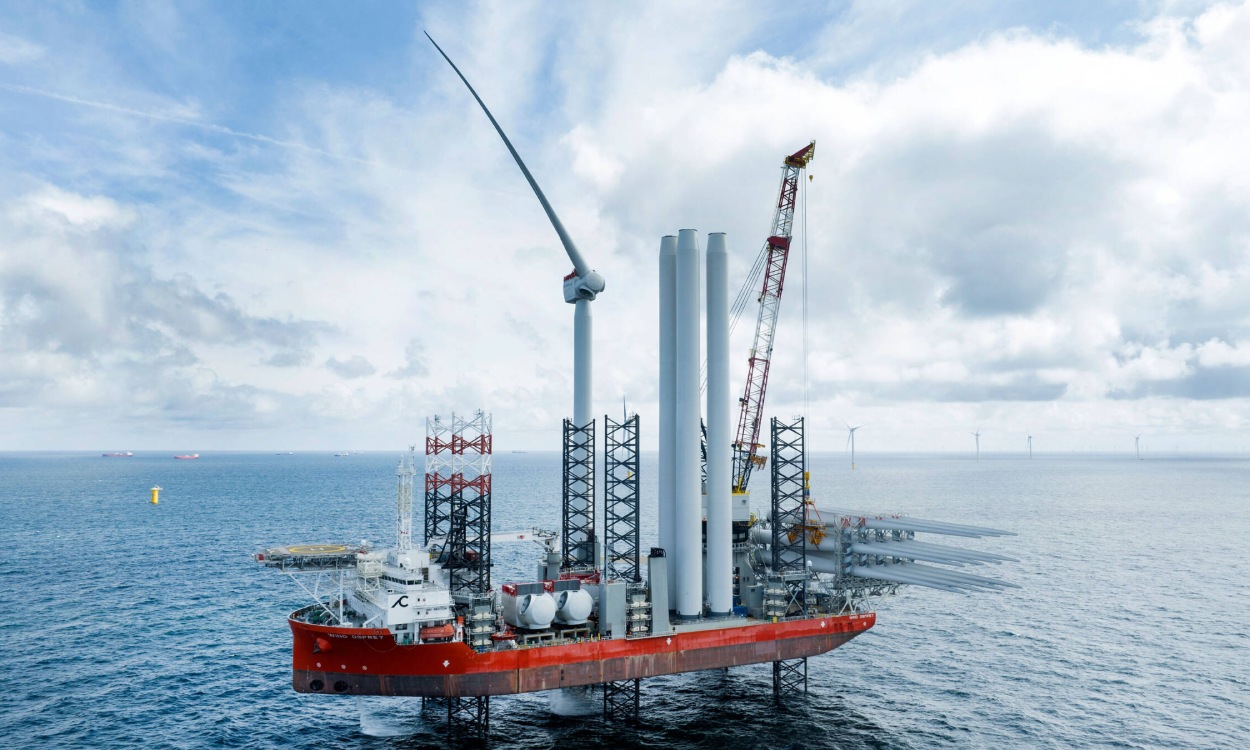
Etter oppkjøpet av Menck kan Cadeler tilby en fullstendig løsning for installering av offshore vindmøller. I tillegg til fartøy for installering av vindturbiner og fundamenter kompletteres tilbudet nå med hammere for pæling av fundamentet. Mer informasjon både om dette nylige oppkjøpet og om bestillingen av to nye installasjonsfartøy tidligere i august vil være i fokus i forbindelse med dagens Q2-presentasjon. Når det gjelder Q2-tall venter vi at selskapet legger fram en EBITDA på EUR 117 mill. mot konsensus på EUR 134 mill. Differansen ser ut til å skyldes at vi har lagt inn en senere oppstart på Hornsea 3-prosjektet i UK. Forsinkelsen er ventet utlignet i andre halvår og for 2026 som helhet har vi et EBITDA-estimat på EUR 463 mill., hvilket er på linje med konsensus. For året har ledelsen tidligere guidet en EBITDA for 2026 på EUR 420–510 mill. Vi venter at denne guidingen vil bli oppjustert etter det nylige oppkjøpet.
Vi har nylig gjenopptatt dekning på aksjen og har før eventuelle endringer på grunnlag av dagens gjennomgang en kjøpsanbefaling med et kursmål på NOK 80 pr. aksje. Cadeler stengte i går på NOK 56.70 pr. aksje.
DNB Carnegie hadde oppdrag som rådgiver for selskapet i forbindelse med overtakelsen av Menck.
MERK: Innholdet i dette oppslaget er å anse som en generell investeringsanbefaling. Innholdet må ikke oppfattes som investeringsrådgivning tilpasset den enkelte mottaker, og er heller ikke ment å utgjøre juridisk, finansiell, kommersiell, skattemessig eller regnskapsmessig rådgivning. Anbefalingen er basert på investeringsanalyse («Rapporten») utarbeidet av DNB Carnegie. I denne teksten utgjør DNB Carnegie forretningsområdet DNB Carnegie i DNB Bank ASA og DNB Carnegie Investment Bank AB.
Rapporten baserer seg på kilder som vurderes som pålitelige, men DNB Carnegie garanterer ikke at informasjonen er presis eller fullstendig. Uttalelser i rapporten reflekterer DNB Carnegie’ oppfatning på det tidspunkt rapporten ble utarbeidet, og DNB Carnegie forbeholder seg retten til å endre oppfatning uten varsel. Rapporten skal ikke oppfattes som et tilbud om å kjøpe eller selge finansielle instrumenter eller som en personlig anbefaling om investeringsstrategi. DNB Carnegie påtar seg ikke noe ansvar, verken for direkte eller indirekte tap, som følge av at rapporten legges til grunn for investeringsbeslutninger. For informasjon om publiserte investeringsanbefalinger og potensielle interessekonflikter i henhold til Market Abuse Regulation (MAR), henvises det til DNB Carnegie sin webside «dnb.no/disclaimer/MAR».
Les mer om MAR på Finanstilsynets sider.