Lesetid
3 min lesetid
Publisert
23. okt. 2026

Artikkelen er flere år gammel
Dagens aksjetips:
Hydro møter aluminiumsmotvind, mens Evolution ventes å levere solid vekst i Q3.
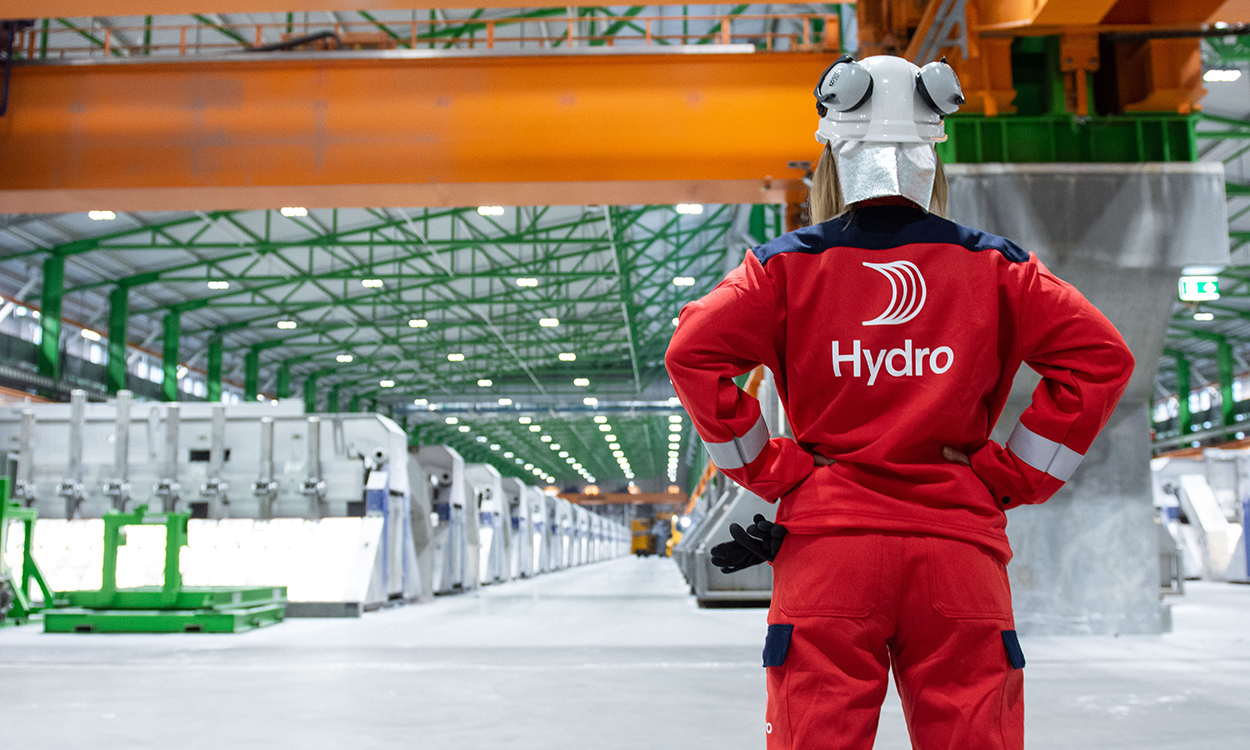
For seks måneder siden reflekterte forventningene i aluminiumsmarkedet et samlet globalt tilbudsunderskudd på rundt 3.7 mill. tonn gjennom 2026–2027. Dette sendte i mai prisene opp til USD 3850 pr. tonn. I mellomtiden er imidlertid bekymringene knyttet til tilbudssiden redusert og mens det for 2026 fortsatt ventes en underdekning på rundt 900 tonn reflekterer nå markedet et overskudd på 500 mill. tonn i 2027. Siden toppen i mai er dermed aluminiumsprisen ned med over 20 % til rundt USD 3000 pr. fat. Norsk Hydro har gjennom samme tidsrom kommet ned med nesten 40 % og stengte i går på NOK 71.80 pr. aksje. Hvis vi ser på kostnadsutviklingen for marginalprodusentene innen industrien gir dette etter vårt syn grunn til å forvente at prisen vil ligge relativt stabilt rundt USD 3000 pr. tonn fram til 2028. Legger vi så dette inn som en forutsetning i estimatene får vi for Norsk Hydro en inntjening på rundt NOK 8 pr. aksje pr. år fram til og med 2028. Med en P/E på 10x tilsier det en verdsettelse på NOK 80 pr. aksje.
Selskapet legger i dag fram Q3-rapporten og selv med våre forventninger om en EBITDA for kvartalet på NOK 9.7 mrd., hvilket er over konsensus på NOK 9.5 mrd., har vi før eventuelle endringer en holdanbefaling og et kursmål på NOK 80 pr. aksje.
Evolution tilbyr spilløsninger til bettingselskaper i regulerte markeder. Rundt 900 operatører over hele verden tilbyr spillene på sine egne plattformer og under sitt eget merkevarenavn. I forbindelse med dagens Q3-oppdatering venter vi at selskapet vil rapportere en omsetning på EUR 531 mill. og en justert EBITDA på EUR 351 mill. Det betyr at vi ligger noe høyere enn konsensus på henholdsvis EUR 527 mill. og 347 mill. I tillegg til at fokus vil være på tallene og planene for utrulling av nye spill fremover vil oppmerksomheten i dag være rettet mot hva ledelsen kan si om utsiktene for det som er ventet å bli to viktige vekstmarkeder fremover, Brasil og USA. I Brasil har sittende president Lula signalisert at han ved et eventuelt gjenvalg vil kunne legge ned forbud også mot det i dag regulerte og lovlige tilbudet av spill, mens i USA tilbyr selskapet i dag løsningene kun til operatører i det fåtallet av delstater som allerede har et lovverk på plass. Flere delstater arbeider imidlertid med å få de nødvendige reguleringene på plass og takten i disse prosessene vil være viktig for vekstforventningene fremover.
Vi har før eventuelle endringer en kjøpsanbefaling på Evolution med et kursmål på SEK 1000 pr. aksje. Kursen stengte i går på SEK 812 pr. aksje.
MERK: Innholdet i dette oppslaget er å anse som en generell investeringsanbefaling. Innholdet må ikke oppfattes som investeringsrådgivning tilpasset den enkelte mottaker, og er heller ikke ment å utgjøre juridisk, finansiell, kommersiell, skattemessig eller regnskapsmessig rådgivning. Anbefalingen er basert på investeringsanalyse («Rapporten») utarbeidet av DNB Carnegie. I denne teksten utgjør DNB Carnegie forretningsområdet DNB Carnegie i DNB Bank ASA og DNB Carnegie Investment Bank AB.
Rapporten baserer seg på kilder som vurderes som pålitelige, men DNB Carnegie garanterer ikke at informasjonen er presis eller fullstendig. Uttalelser i rapporten reflekterer DNB Carnegie’ oppfatning på det tidspunkt rapporten ble utarbeidet, og DNB Carnegie forbeholder seg retten til å endre oppfatning uten varsel. Rapporten skal ikke oppfattes som et tilbud om å kjøpe eller selge finansielle instrumenter eller som en personlig anbefaling om investeringsstrategi. DNB Carnegie påtar seg ikke noe ansvar, verken for direkte eller indirekte tap, som følge av at rapporten legges til grunn for investeringsbeslutninger. For informasjon om publiserte investeringsanbefalinger og potensielle interessekonflikter i henhold til Market Abuse Regulation (MAR), henvises det til DNB Carnegie sin webside «dnb.no/disclaimer/MAR».
Les mer om MAR på Finanstilsynets sider.