Lesetid
3 min lesetid
Publisert
01. okt. 2026

Artikkelen er flere år gammel
Dagens aksjetips:
Selvaag og Stolt-Nielsen ventes å levere sterke kvartalstall, med kjøpsanbefalinger intakt.
Det vil ikke komme som noen stor overraskelse dersom Selvaag Bolig i tråd med tidligere praksis allerede før åpning i dag offentliggjør nøkkeltallene for virksomheten i det nå tilbakelagte kvartalet. Vi venter at selskapet gjennom Q3 solgte netto 100 boliger, at de i perioden fullførte byggingen av 190 nye enheter og at totalt 167 ferdige boliger ble overført til kjøperne i løpet av kvartalet. Med tall på linje med disse forventningene venter vi at selskapet ved fremleggelse av Q3-tallene i begynnelsen av november vil rapportere en omsetning for kvartalet på NOK 1.1 mrd., en EBIT på NOK 115 mill. og en EPS på NOK 0.95.
Basert på estimatene for 2026–2028 samt verdsettelsen av sammenlignbare aktører i de nordiske markedene har vi en kjøpsanbefaling på Selvaag Bolig med et kursmål på NOK 41 pr. aksje. Kursen stengte i går på NOK 30.50 pr. aksje.
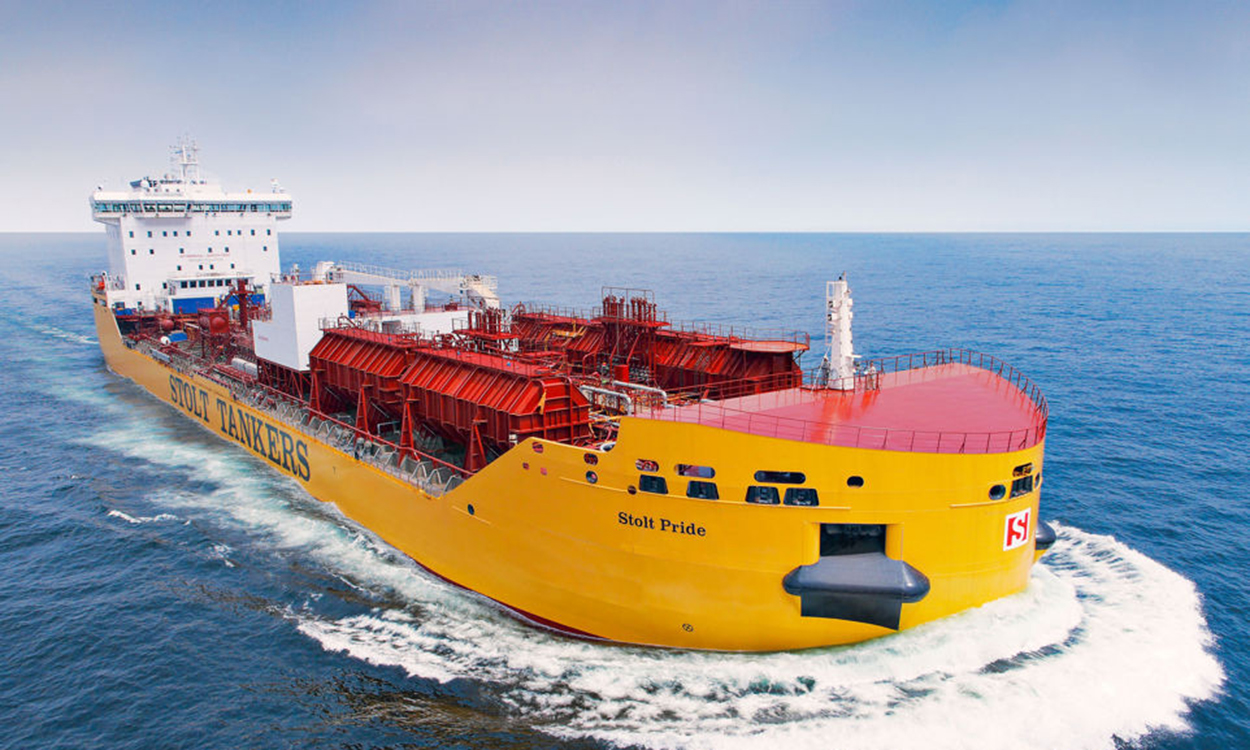
Stolt-Nielsen legger i dag fram rapporten for sitt Q3-kvartal. Selskapet har avvikende regnskapsår og denne rapporten gjelder da for perioden juni-august. Vi venter at selskapet vil legge fram en justert EBITDA på USD 195 mill., og ligger med det rundt 5 % over konsensusforventningene på USD 185 mill. Videre venter vi en EBIT for kvartalet på USD 106 mill. og en EPS på USD 1.13 mot konsensus på henholdsvis USD 94 mill. og USD 0.99. Når det gjelder Q4 har vi før dagens gjennomgang på den annen side en estimert justert EBITDA på USD 185 mill. mot konsensus på USD 187 mill.
Med utgangspunkt i vårt estimat for summen-av-delene, og etter fradrag for en rabatt på 20 %, har vi før eventuelle endringer en kjøpsanbefaling på Stolt-Nielsen med et kursmål på NOK 410 pr. aksje. Kursen stengte i går på NOK 374 pr. aksje.
MERK: Innholdet i dette oppslaget er å anse som en generell investeringsanbefaling. Innholdet må ikke oppfattes som investeringsrådgivning tilpasset den enkelte mottaker, og er heller ikke ment å utgjøre juridisk, finansiell, kommersiell, skattemessig eller regnskapsmessig rådgivning. Anbefalingen er basert på investeringsanalyse («Rapporten») utarbeidet av DNB Carnegie. I denne teksten utgjør DNB Carnegie forretningsområdet DNB Carnegie i DNB Bank ASA og DNB Carnegie Investment Bank AB.
Rapporten baserer seg på kilder som vurderes som pålitelige, men DNB Carnegie garanterer ikke at informasjonen er presis eller fullstendig. Uttalelser i rapporten reflekterer DNB Carnegie’ oppfatning på det tidspunkt rapporten ble utarbeidet, og DNB Carnegie forbeholder seg retten til å endre oppfatning uten varsel. Rapporten skal ikke oppfattes som et tilbud om å kjøpe eller selge finansielle instrumenter eller som en personlig anbefaling om investeringsstrategi. DNB Carnegie påtar seg ikke noe ansvar, verken for direkte eller indirekte tap, som følge av at rapporten legges til grunn for investeringsbeslutninger. For informasjon om publiserte investeringsanbefalinger og potensielle interessekonflikter i henhold til Market Abuse Regulation (MAR), henvises det til DNB Carnegie sin webside «dnb.no/disclaimer/MAR».
Les mer om MAR på Finanstilsynets sider.