Lesetid
2 min lesetid
Publisert
02. sep. 2026

Artikkelen er flere år gammel
Dagens aksjetips:
Verisures kontantstrøm bedres, men investorene avventer bekreftet vekst.
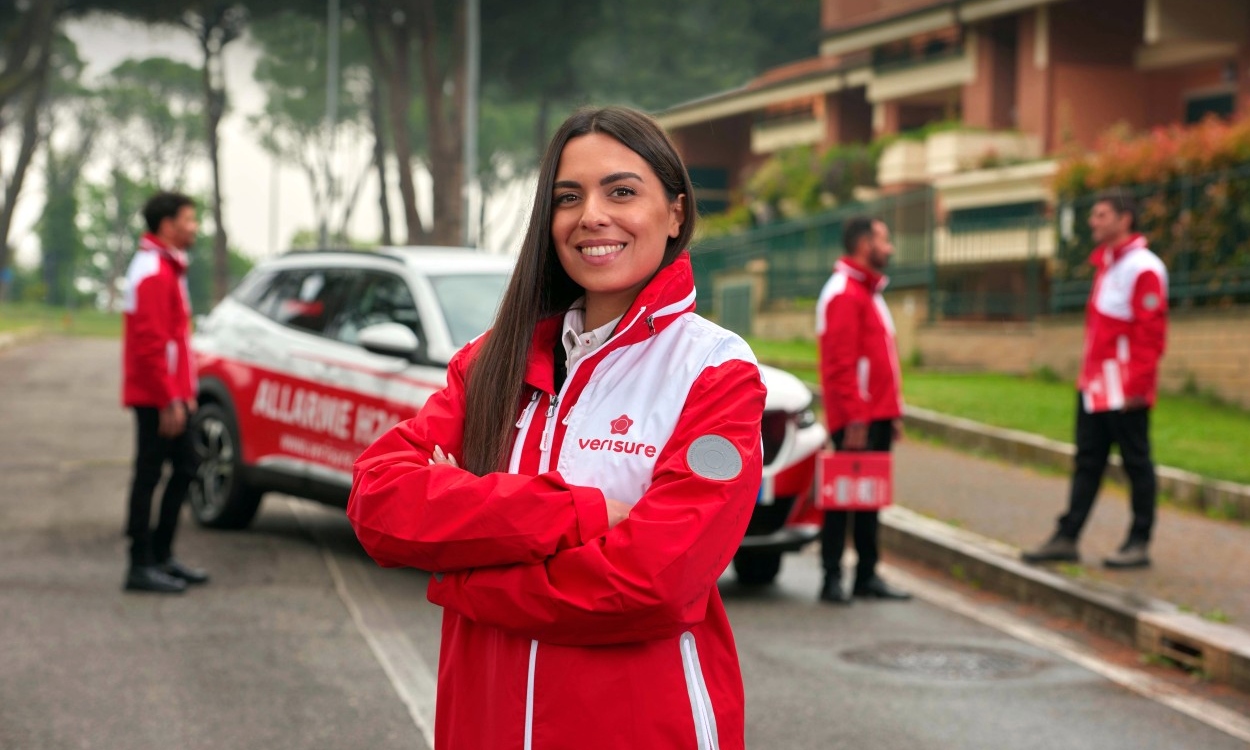
Kursen i en aksje er for de flestes del hovedsakelig drevet av forventninger til selskapets vekst og inntjening fremover. Tilgivelse for en utvikling som ikke innfrir, kan på den annen side sitte langt inne i aksjemarkedet og i disse tilfellene ser vi ofte at investorene heller trekker ut på sidelinjen i påvente av at de observerer en bekreftet forbedring i rapporterte tall. Alarm- og sikringsselskapet Verisure ser ut til å ha havnet i en situasjon hvor investorene nå er avventende. En vesentlig utfordring her har etter vårt syn vist seg å være kommunikasjonen rundt kontantstrømmen. Med totalt rundt 6.4 mill. kunder er selskapet markedsledende i 14 av de 18 geografiske markedene de opererer i og kontantstrømmen knyttet til eksisterende kundemasse er imidlertid solid. På den annen side har kostnadene og investeringene som kreves for å få tak i nye kunder, og dermed sikre fortsatt vekst, steget samtidig som omsetningen pr. nye kunde også er noe lavere enn tidligere. Konsekvensen av dette har vært usikkerhet rundt utviklingen av samlet kontantstrøm fremover. Etter en negativ netto kontantstrøm gjennom 2025 så vi imidlertid en mer positiv utvikling gjennom Q1 og Q2 i år.
Vi venter at en gradvis ytterligere forbedring vi estimerer gjennom andre halvår og inn i 2027 vil være det investorene trenger for å bli mer komfortable med casen og har en kjøpsanbefaling på Verisure med et kursmål på EUR 16.40 pr. aksje. Kursen stengte i går på EUR 8.96 pr. aksje. De neste viktige oppdateringene fra selskapet blir Q3-rapporten den 3. november og deretter Q4-rapporten i februar.
MERK: Innholdet i dette oppslaget er å anse som en generell investeringsanbefaling. Innholdet må ikke oppfattes som investeringsrådgivning tilpasset den enkelte mottaker, og er heller ikke ment å utgjøre juridisk, finansiell, kommersiell, skattemessig eller regnskapsmessig rådgivning. Anbefalingen er basert på investeringsanalyse («Rapporten») utarbeidet av DNB Carnegie. I denne teksten utgjør DNB Carnegie forretningsområdet DNB Carnegie i DNB Bank ASA og DNB Carnegie Investment Bank AB.
Rapporten baserer seg på kilder som vurderes som pålitelige, men DNB Carnegie garanterer ikke at informasjonen er presis eller fullstendig. Uttalelser i rapporten reflekterer DNB Carnegie’ oppfatning på det tidspunkt rapporten ble utarbeidet, og DNB Carnegie forbeholder seg retten til å endre oppfatning uten varsel. Rapporten skal ikke oppfattes som et tilbud om å kjøpe eller selge finansielle instrumenter eller som en personlig anbefaling om investeringsstrategi. DNB Carnegie påtar seg ikke noe ansvar, verken for direkte eller indirekte tap, som følge av at rapporten legges til grunn for investeringsbeslutninger. For informasjon om publiserte investeringsanbefalinger og potensielle interessekonflikter i henhold til Market Abuse Regulation (MAR), henvises det til DNB Carnegie sin webside «dnb.no/disclaimer/MAR».
Les mer om MAR på Finanstilsynets sider.