

Lesetid
3 min lesetid
Publisert
08. okt. 2026

Artikkelen er flere år gammel
Dagens morgenrapport:
Økt oljepengebruk støtter økonomien, men DNB Carnegie ser fortsatt risiko for nok en renteheving før jul.
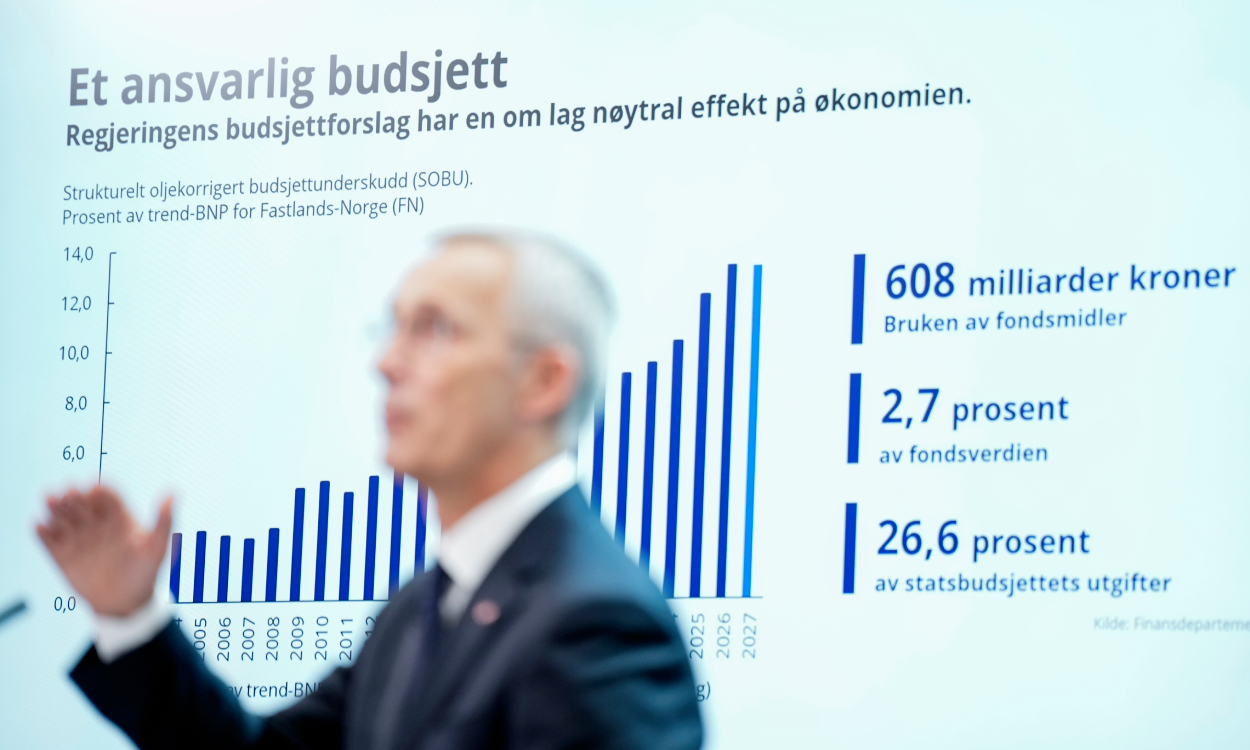
Finanspolitikken vil også neste år bidra med et lite «puff» oppover for aktiviteten i norsk økonomi. Regjeringens forslag til statsbudsjett for 2027, som ble lagt fram i går, innebærer en økning i oljepengebruken til 608,4 milliarder kroner. Det er anslått å utgjøre 2,7 prosent av oljefondets verdi ved inngangen til neste år. Ifølge Finansdepartementets makromodeller bidrar budsjettet isolert sett til å øke fastlands-BNP med 0,1–0,2 prosent neste år.
Siste ord er imidlertid ikke sagt: Nå må Arbeiderpartiets mindretallsregjering forhandle med mange andre partier for å komme i havn. Dette har ved tidligere anledninger endt med høyere pengebruk i vedtatte budsjetter enn det som opprinnelig var foreslått. Vi mistenker at historien vil gjenta seg i høst. Det blir med andre ord ikke noen hjelpende hånd fra finanspolitikken til Norges Banks inflasjonsbekjempelse – men det har nok sentralbanken heller ikke forventet. Renteutsiktene framstår dermed som nokså uendret: Vi forventer at styringsrenten blir liggende på 4,50 prosent en god stund, men ser en klar risiko for at vi kan ende opp med nok et rentehopp før jul.
I Sverige ble den underliggende inflasjonen (KPIF-XE) liggende på 0,5 prosent å/å i september, to tideler lavere enn Riksbanken hadde anslått. Med et byks på åtte tideler til 1,5 prosent å/å i samlet prisvekst mener vi fortsatt det er duket for rentehopp i desember. At Riksbanken snart starter en forsiktig innstramning fra et lavt rentenivå (1,75 prosent) er også i tråd med prisingen i rentemarkedene.
Merk at halveringen av matmoms, sammen med andre midlertidige budsjettiltak, trekker inflasjonen kraftig ned i år. Denne effekten er forbigående, og derfor ser Riksbanken gjennom den når de vurderer inflasjonsutsiktene. Justert for tiltakene er den underliggende inflasjonen i Sverige i september på rundt 2,0 prosent å/å, mens samlet inflasjon er på rundt 2,5 prosent. Les mer i Magnes kommentar.
Referatet fra rentemøtet i USA i midten av september forsterker inntrykket av at komiteen sto helt samlet om beslutningen om å heve renten. «Mange» mente at vekstmomentumet i økonomien var økende, at prisveksten på både varer og tjenester har holdt seg for høy, og at finansielle vilkår fremdeles framsto som støttende for økonomien. «De fleste» vurderte at det ville være passende med en heving til innen årsslutt. Vi tror Fed vil heve på nytt i desember, for så å la den øvre grensen av styringsrenteintervallet bli liggende på 4,25 prosent. Markedsprisingen indikerer også heving i desember, men også to hevinger til i løpet av 2027.
På terskelen av en dag med lite innhold i nøkkeltallskalenderen kan markedsstemningen karakteriseres som småsur. Børsene falt både i Europa og USA i går. Den europeiske indeksen Stoxx 600 falt med 1,0 prosent, S&P 500 og Nasdaq falt med 0,2 prosent, og nedgangen fortsetter i asiatiske markeder i dag. Renten på amerikanske statsobligasjoner med ti års løpetid noteres på 5,31 prosent torsdag morgen, tre basispunkter høyere enn i går morges. Oljeprisen har steget litt, til 102,4 dollar fatet (Brent Blend).
I valutamarkedet fortsetter euroen å svekke seg på bred basis. I morgentimene i dag noteres EURUSD på 1,12, sju prosent lavere enn på årstoppen den 27. januar i år. EURNOK og EURSEK noteres til 10,72 og 11,20, henholdsvis fem og tre øre lavere enn onsdag morgen.