

Lesetid
3 min lesetid
Publisert
27. aug. 2026

Artikkelen er flere år gammel
Dagens morgenrapport:
Flere nordiske land diskuterer euro. Gevinstene er klare, men Norge kan miste viktige økonomiske verktøy.
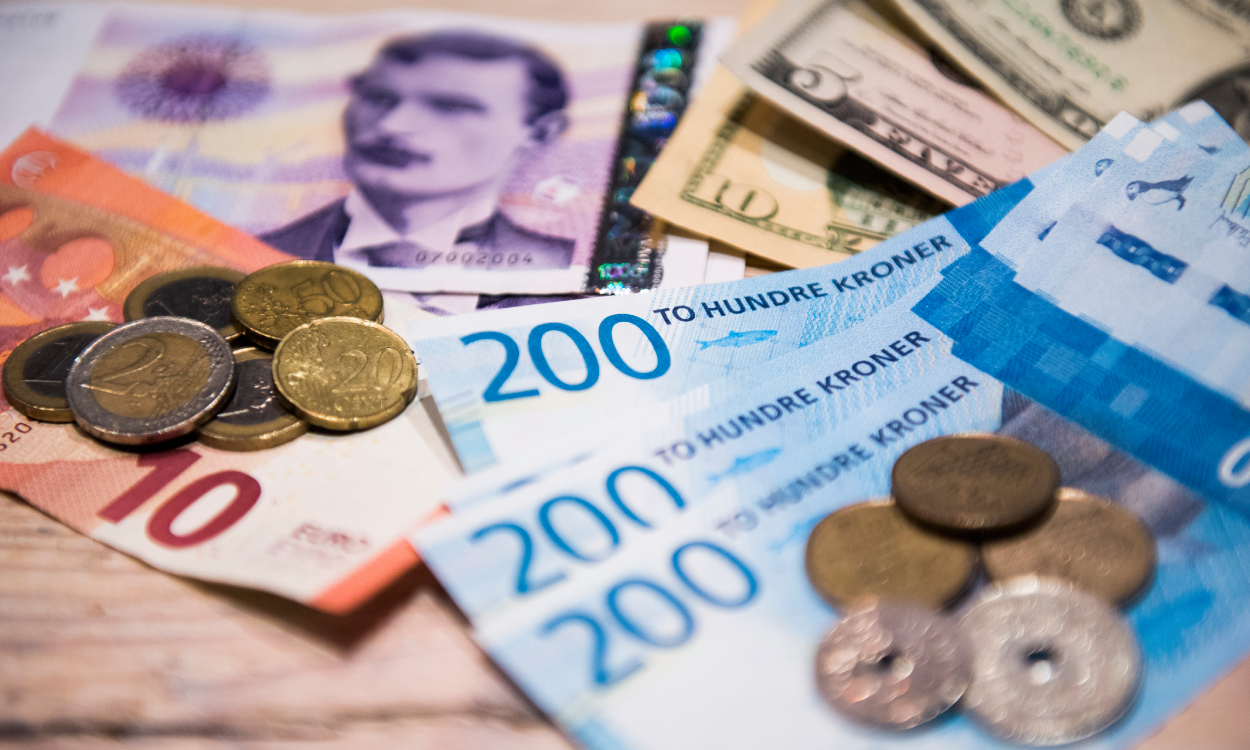
Diskusjonen om valg av valutakursregime foregår i flere nordiske land om dagen, dog med litt ulik intensitet. Her hjemme tar enkelte med ujevne mellomrom til orde for at å ta i bruk euro vil løse mange problemer, i Sverige anbefalte en samling økonomer før jul i fjor at Sverige burde ta i bruk euroen og på Island er ønsket om en mer stabil valuta et sentralt argument for mange av de som på lørdag vil stemme for å ta opp igjen søknadsprosessen om EU-medlemskap.
Det kan åpenbart være noen kostnader ved å ha sin egen valuta. Store valutakurssvingninger gir økt usikkerhet om importkostnader, eksportinntekter og investeringsplaner, og sentralbanken kan måtte heve styringsrenten og bremse økonomien for å temme et importert inflasjonsproblem. Dessuten er det knyttet transaksjonskostnader ved både valutavekslinger og -sikringer. Og for mange land vil man få mindre dype kapitalmarkeder, og være mer utsatte for kapitalflukt ved sjokk.
Så er det selvsagt også noen fordeler, og her kommer vi raskt inn på arbeidene til den canadiske økonomen, Robert Mundell (som han senere fikk nobelprisen i økonomi for). Mundells trilemma viser nemlig til at mellom fast valutakurs, selvstendig pengepolitikk og frie kapitalbevegelser er det bare mulig å velge to av tre. Sagt annerledes, velger man flytende kurs og frie kapitalbevegelser står man fritt til å kunne bruke pengepolitikken som et ledd i stabiliseringspolitikken. Og skulle det være behov for å rette opp i ubalanser, kan valutakursen gjøre jobben, og man slipper den ofte upopulære veien om justeringer i lønninger (noen som husker hvordan de baltiske landene tok lønnskutt på 10–15 prosent etter finanskrisen eller seigpiningen i PIIGS-landene da det ble nødvendig å gjenopprette konkurranseevne etter eurokrisen?).
Mundells arbeider forsøkte også å gi svar på når fordelene med fastkurs er større enn ulempene, eller såkalt optimale valutakursområder. Litt forenklet ansees det å være fire krav; sammenfallende konjunkturer, full mobilitet av arbeidskraft og kapital, tilnærmet lik inflasjonsutvikling over tid og ordninger for finanspolitiske overføringer mellom landene i valutasamarbeidet.
Norges Banks Holden og Bjørnland har begge bidratt til en rapport om temaet i forkant av EU-avstemningen på Island, og noen av betraktningene er høyst relevante for en diskusjon om bruk av euro i Norge. Hvorvidt Norge oppfyller de fire kravene over kan diskuteres, men det gjør vel heller ikke landene i eurosamarbeidet. Uansett er det ingen tvil om at finanspolitikken må ta et langt større ansvar for stabiliseringspolitikken, også når det måtte innebære en innstramming i pengebruken. Med oljefondet som honningkrukke kan det virke lite realistisk. Samtidig hadde man nok mistet noen frihetsgrader i lønnsfastsettelsen, ved at lønnsrammen som følger av partenes vurdering av samlet lønnsevne måtte blitt en reell norm, ikke et gulv slik det kan virke som i dag. Så er det selvsagt andre hensyn å ta i vurderingene om et mulig norsk EU- og euro-medlemskap, som geo- og sikkerhetspolitikk, men det lar vi ligge for denne gang.
I dag starter det årlige sentralbanksymposiet i Jackson Hole, Wyoming. Som vanlig kjenner vi ikke timeplanen ennå, utenom at Fed-sjef Warsh skal snakke fredag ettermiddag, men trolig skal mange andre sentralbankene i ilden før den tid. De norske BNP-tallene for andre kvartal publiseres i morgentimene i dag, og etter overraskende svak BNP-vekst i første kvartal som vi ikke finner støtte for i andre indikatorer, tror vi veksttakten tar seg opp til 0,4 % k/k.