

Lesetid
3 min lesetid
Publisert
20. okt. 2026

Artikkelen er flere år gammel
Dagens morgenrapport:
Opptøyer og økende bekymring for statsfinansene løfter franske renter kraftig. Foreløpig ventes ingen støttekjøp fra ECB.
Renten på franske statsobligasjoner med ti års løpetid steg tretten basispunkter i går, til 4,94 prosent. Renteforskjellen mot den tilsvarende tyske renten økte med ti basispunkter fra forrige handledag, til 148 basispunkter. Tidlig i august lå dette gapet på 79 basispunkter, helt likt med gapet mellom italienske og tyske tiårsrenter. Den italienske spreaden har også steget siden den tid, men «bare» til 111 basispunkter ved utgangen av gårsdagen.
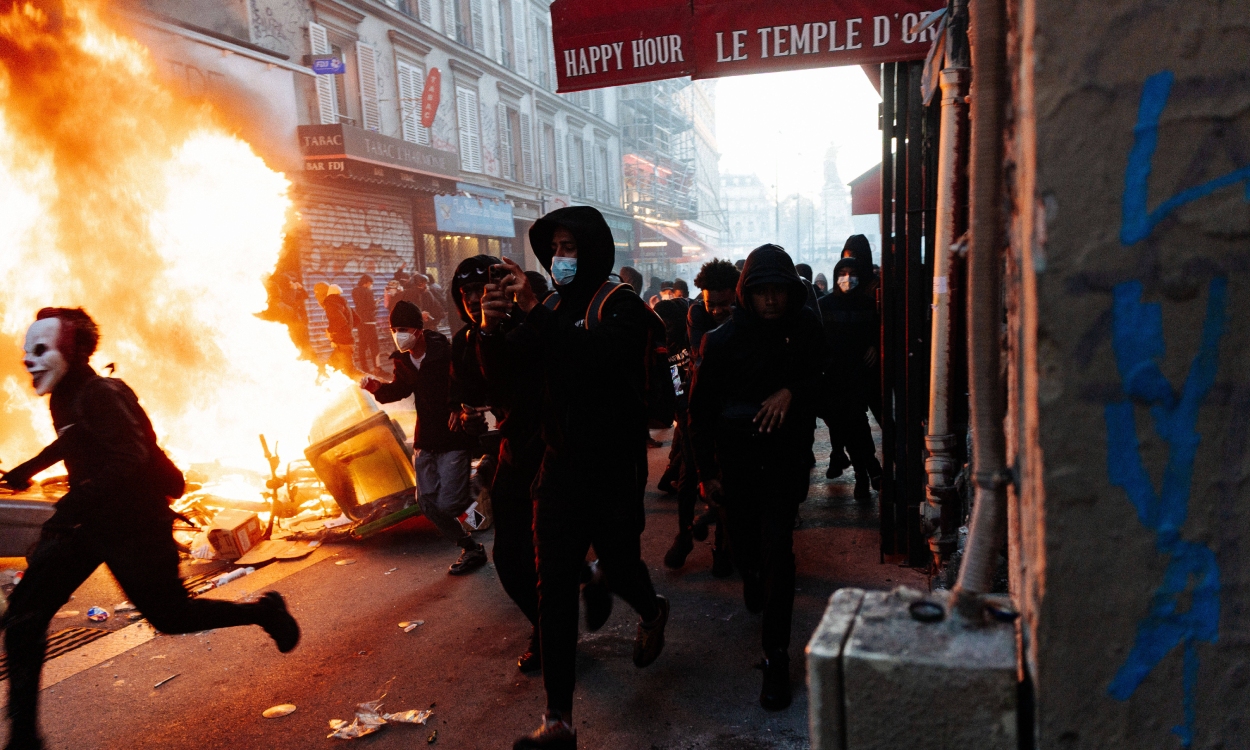
Det franske rentehoppet i starten av uken skyldes voldelige opptøyer i helgen. Demonstrasjonene den siste tiden, som dreier seg om utdanningsforhold og høye levekostnader, eskalerte betydelig. Det ble innført lokale portforbud for å roe gemyttene mandag kveld. Den kaotiske situasjonen bidrar til ytterligere tvil om franske myndigheters evne til å gjøre noe med landets skrøpelige statsfinanser, som Jeanette beskrev i et notat tidligere denne måneden. Oppdaterte estimater viser at det franske budsjettunderskuddet vil ende på 5,4 prosent av BNP i år. Statsgjelden er oppe i 119 prosent av BNP. Gjeldsbyrden blir stadig tyngre å bære, ettersom rentene har steget mye samtidig som den franske økonomiske veksten anslås å ende på svake 0,5 prosent i år.
Oppgangen i lange renter, særlig for Frankrike, bidrar til strammere finansielle vilkår og dermed til nedkjøling av økonomien. Det reduserer behovet for raske rentehevinger fra ECB. Vi anslår at de to neste hevingene av innskuddsrenten kommer i desember og i mars neste år, før den blir liggende på 3,0 prosent en god stund. Dette er godt i tråd med markedsprisingen, men her prises det inn ytterligere en heving før utgangen av 2027.
Merk at selv om franske renter har steget mye, er vi ikke i en situasjon der det er naturlig å forvente at ECB vil gripe inn med støttekjøp. Om det skal bli aktuelt må renteoppgangen eskalere betydelig framover. I så fall vil et naturlig grep være bruk av Transmission Protection Instrument (TPI), som ble innført i 2022, og som innebærer kjøp av offentlige obligasjoner som opplever «uberettigede og uordnede markedsbevegelser» som utgjør en alvorlig trussel mot pengepolitikkens gjennomslag.
Den norske krona er i støtet, støttet av god risikovilje i markedet, høye energipriser og en presset euro. EURNOK og USDNOK noteres i skrivende stund til 10,55 og 9,40, henholdsvis tre og to øre lavere enn mandag morgen. Den importveide kronekursen (I44) er nå godt i tråd med Norges Banks anslag fra den pengepolitiske rapporten i september. Amerikanske børser steg i går, med S&P 500 og Nasdaq opp henholdsvis 0,4 og 1,1 prosent. Den felleseuropeiske indeksen Stoxx 600 endte derimot ned 0,8 prosent. Prisen på et fat nordsjøolje (første kontrakt) noteres tirsdag morgen til 109,8 dollar, to prosent høyere enn mandag morgen.
Etterspørselen var rekordstor på dagens auksjon av japanske statsobligasjoner med tjue års løpetid. Budene utgjorde 5,8 ganger det tilbudte volumet. Den sterke etterspørselen kan tyde på at også utenlandske investorer deltok, for å plukke opp en valutajustert avkastning som er høyere enn på amerikanske statsobligasjoner.
Nøkkeltallskalenderen er forholdsvis tynn i dag. Vi venter at britisk arbeidsmarkedsstatistikk vil vise stabil arbeidsledighet på 4,9 prosent. I motsetning til konsensus tror vi lønnsveksten vil stige litt, til 4,0 prosent å/å.