

Lesetid
3 min lesetid
Publisert
01. sep. 2026

Artikkelen er flere år gammel
Dagens morgenrapport:
Rentehopp i Japan og USA øker frykten for høyere inflasjon og større press på verdens statsgjeld.
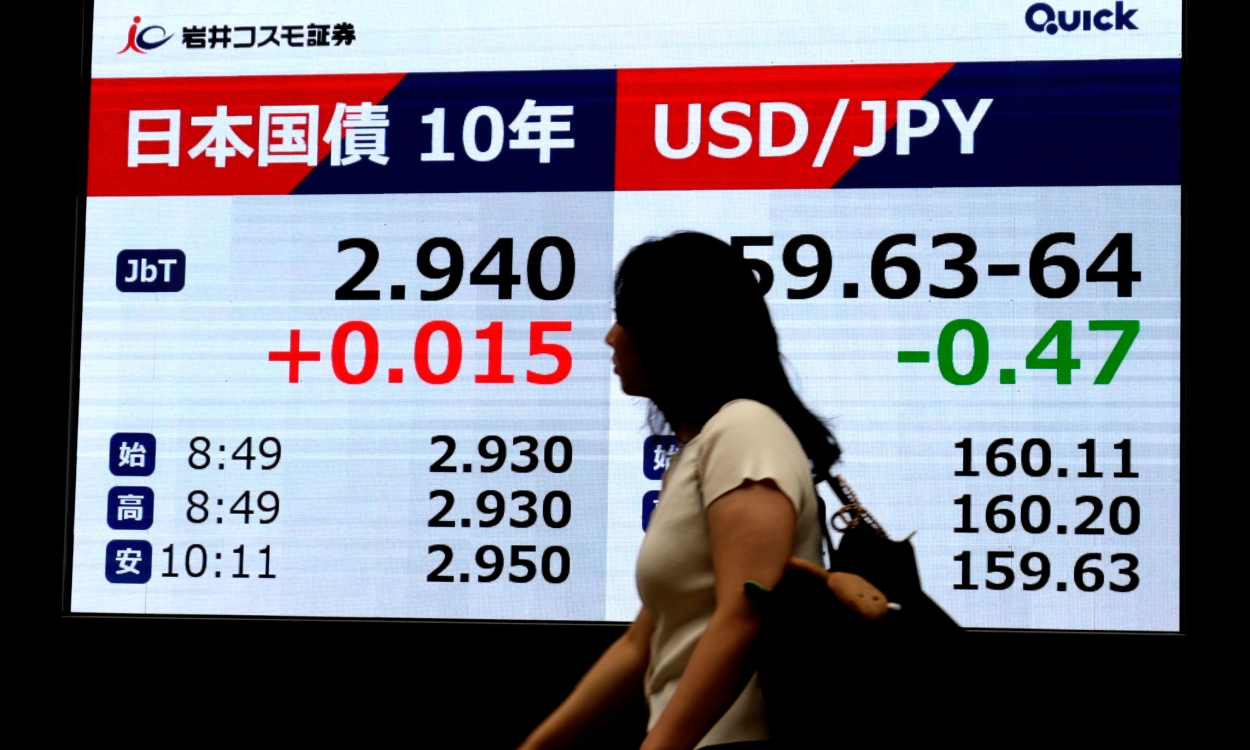
I natt nådde renten på japanske statsobligasjoner med ti års løpetid 3 prosent, for første gang siden 1996. Den ferske etappen i renteoppgangen har fått drahjelp av den amerikanske finansministeren, Scott Bessent, som uttalte til CNBC at han «har informasjon som markedet ikke har» som tilsier at myndighetene vil gjøre det som trengs for å få en sterkere yen. Ifølge det japanske statlige mediet NHK møtte Bessent både finansministeren og sentralbanksjefen på mandag, og oppfordret dem til å heve styringsrenten raskere enn den har gjort til nå. Sannsynligheten for at Bank of Japan hever renten den 18. september, slik den prises i rentemarkedet, har steget til 92 prosent. Fram til våren er det priset inn ytterligere to hevinger, til fortsatt beskjedne 1,75 prosent.
Renten på amerikanske statsobligasjoner er også stigende igjen. Trettiårsrenten noteres til 5,27 prosent, bare tre basispunkter under nivået for to uker siden, som var det høyeste siden 2007. Tiårsrenten er oppe i 4,78 prosent, det høyeste nivået siden januar 2025.
Markedene krever åpenbart høyere kompensasjon for å binde kapital svært lenge, som jeg også skrev om for to uker siden. Aktørene ser at økende utgifter knyttet til en aldrende befolkning og høye investeringsbehov knyttet til opprustnings- og sikkerhetsbehov vil kunne øke allerede høye statsgjeldsbyrder. Da blir også rente- og inflasjonsutsiktene mer usikre. En del av «løsningen» for myndighetene kan tross alt bli å redusere realverdien av gjelden ved å føre en politikk som legger til rette for høyere inflasjon enn sentralbankenes toprosentsmål.
Å inflatere bort et gjeldsproblem fungerer i utgangspunktet kun om inflasjonen kommer overraskende på. Om inflasjonsforventningene stiger, vil kjøperne av statsobligasjoner kreve en tilsvarende høyere rente for å beskytte verdien av sin investering. Myndighetene har historisk brukt grep som gjerne kalles «finansiell represjon» for å motvirke en slik renteoppgang, blant annet reguleringer som har pålagt institusjoner og banker å holde statsobligasjoner. I nyere tid, siden 2008, har vi også blitt kjent med sentralbankkjøp av statsobligasjoner, såkalt QE, som også kan tas i bruk.
Den amerikanske sentralbanksjefen, Kevin Warsh, er helt tydelig: Det er sentralbankenes ansvar å få prisveksten tilbake til målet. «Prisstabilitet kommer ikke av seg selv, og inflasjonen vender heller ikke nødvendigvis tilbake mot normalen av seg selv. Det er Feds oppgave å sørge for stabile priser», sa han i en tale på Jackson Hole-konferansen på fredag. I kjølvannet av talen priser rentemarkedene inn 67 prosent sannsynlighet for renteheving den 16. september, men som Knut skrev i en kommentar i går er vi skeptiske til å tolke talen som signalisering i forkant av rentebeslutningen. Warsh misliker tross alt sterkt bruk av slike signaler, og talen peker heller ikke utvetydig mot at han mener renten må opp allerede nå. Vi holder derfor fortsatt en knapp på uendret rente, selv om vi ser økt risiko for en heving, også fordi energi- og drivstoffpriser holder seg oppe. Et fat nordsjøolje noteres i morgentimene til 91,4 dollar (første kontrakt).
Litt om dagens nøkkeltallskalender til slutt: Foreløpige tall for august måned er ventet å vise stabil kjerneinflasjon i eurosonen på 2,5 prosent å/å, mens samlet inflasjon er ventet å stige til over 3 prosent igjen, som følge av videre oppgang i energiprisene. Fra USA får vi aktivitetsindeksen ISM fra industrisektoren, som vi venter blir liggende rundt 55,5, et nivå som indikerer solid vekst.