

Lesetid
3 min lesetid
Publisert
19. nov. 2026

Artikkelen er flere år gammel
Dagens morgenrapport:
Kina vil lokke utenlandske selskaper, mens USA strammer grepet om kinesisk tilgang til KI-teknologi.
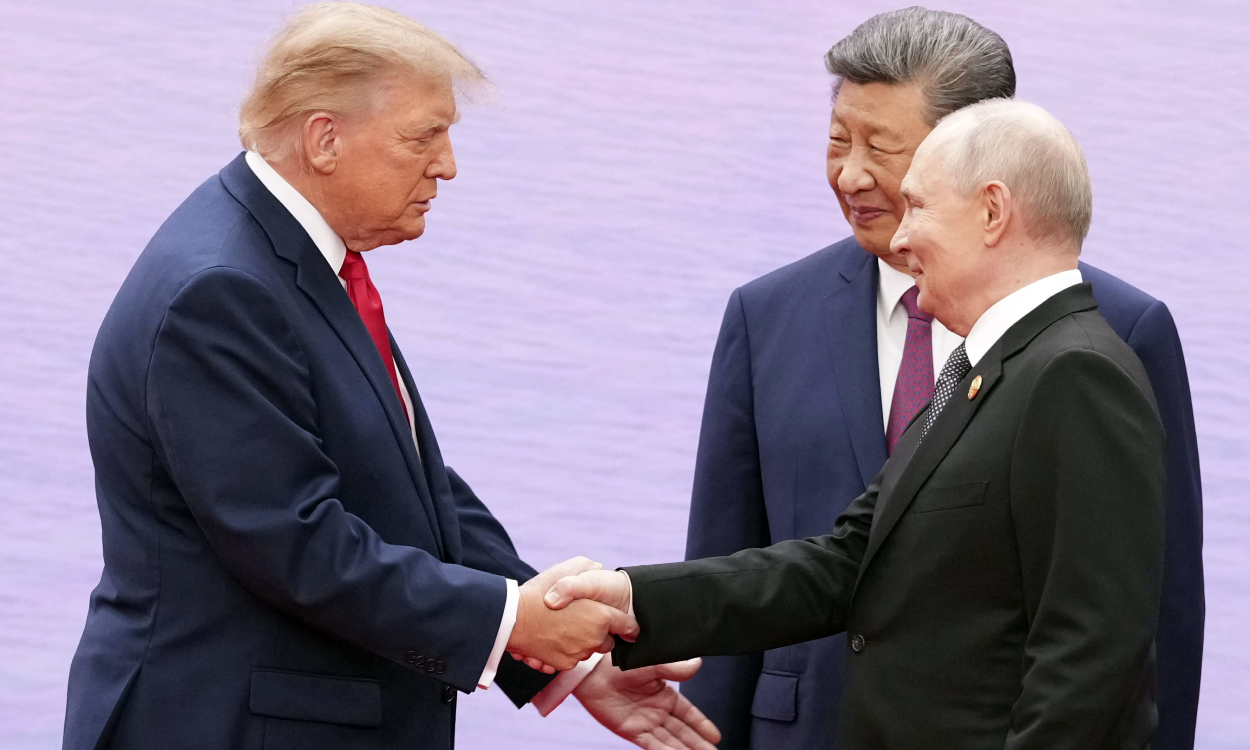
Mye oppmerksomhet rettes mot APEC nå. President Xi ønsket Trump velkommen med en klem og i dag møter de Putin til ledernes første trepartssamtale, med atomvåpenkontroll og krigene i Ukraina og Iran på agendaen. Trump ønsker en ny avtale om atomvåpen etter forrige utløp i februar. Forventningene til gjennombrudd er lave, selv om glansbildene kan bli pene.
Xis tale til næringslivslederne på APEC fortjener oppmerksomhet. «Skal vi velge åpenhet eller isolasjon, samarbeid eller splittelse?» spurte han. Svaret var åpenhet, samarbeid og forsvar av WTO-reglene. Hva Xi sier betyr en del for kinesiske teknokrater. Det mest interessante er at Kina nå forsøker å gjøre sitt innovasjonsøkosystem attraktivt for utenlandske selskaper: Volkswagen vil nå bruke kinesiskutviklet teknologi i bilsalg til andre markeder, mens Pfizer har sikret seg rettighetene utenfor Kina til en kreftbehandling utviklet av kinesiske 3SBio. Citigroup-sjef Jane Fraser understreket i et intervju med Semafor at både Kina og USA har mye å tape på et ustabilt forhold. Hun fremhever at de største internasjonale selskapene driver virksomhet i Kina, og de betjenes av amerikanske banker og det dollarbaserte finanssystemet.
Fra USA er et gjensyn med «med oss eller mot oss»-logikken fra Biden-perioden derimot trolig blitt mer sannsynlig. Trump satte Bidens KI-regelverk på vent i 2025, men innførte mandag sine egne restriksjoner. Datasentre i tredjeland som leverer dataregnekraft til kinesiske selskaper, må ha amerikansk lisens og tillatelse. For aktører i Malaysia og Singapore kan valget bli å prioritere kinesiske kunder, eller sikre egen tilgang til amerikanske brikker og KI-teknologi.
Anthropics børsdebut blir dagens test på KI-optimismen. Selskapet bak Claude har priset aksjene til 83 dollar, over det annonserte intervallet, og verdsettes til rundt rekordhøye 1500 milliarder dollar. Mottakelsen på Nasdaq i dag blir en viktig temperaturmåling på KI-optimismen etter den siste tidens kursfall. Amerikanske aksjefutures peker oppover i skrivende stund.
Fed referatet gjentar at renten skal videre opp. Referatet fra oktober viste at nesten alle mente mer innstramming trolig trengs for å nå inflasjonsmålet. KI-utbyggingen kan gi prispress oppover, men investeringene kan også bremse brått. To medlemmer åpnet for en heving over 25 bp i desember dersom prisveksten er høyere enn ventet. Markedsutslagene var imidlertid reletavit små; en desemberheving er langt på vei priset inn.
Britisk prisvekst tiltok, men var litt lavere enn både vi og Bank of England ventet. Totalinflasjonen steg én tidel til 3,6 prosent i oktober, mens kjerneinflasjonen var uendret på 2,8 prosent. Det øker sannsynligheten for uendret rente i desember, før en heving i februar.
Norges Banks forventningsundersøkelse i dag kan gi viktige signaler om renteutsiktene. I forrige undersøkelse ventet partene i arbeidslivet en lønnsvekst på 4,5 prosent i år og nær 4 prosent neste år, mens inflasjonsforventningene fortsatt lå over målet. En videre oppgang i forventningene vil styrke argumentene for å holde renten høy.
Norsk forbruk kan skuffe Norges Bank. I et ferskt notat viser Oddmund at konsumet har vært langt svakere enn inntekt og formue skulle tilsi. Forbrukertilliten har falt igjen, til tross for økt kjøpekraft. Privat konsum falt med 1,4 prosent i første halvår, og både detaljhandelen og våre korttransaksjonsdata tyder på svak utvikling også i tredje kvartal. Det utfordrer Norges Banks forventning om et oppsving og gir nedsiderisiko for både vekst, inflasjon og rentebanen. Neste ukes nasjonalregnskap blir dermed ekstra viktig.