

Fond og sparing:
Kunstig intelligens troner også i vekstmarkedene
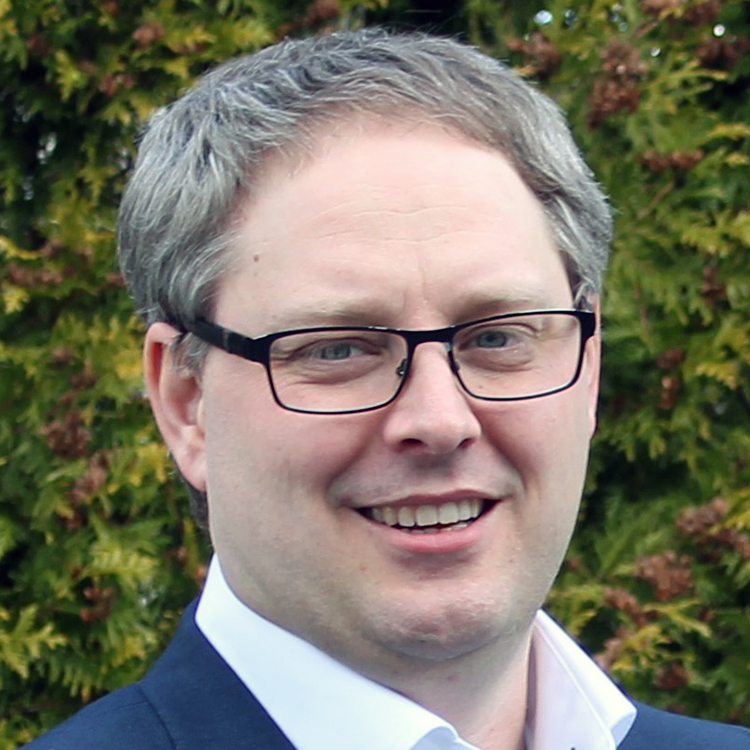
– Vi kan ikke eie like mye av de største halvlederselskapene som indeksfondene kan, sier Erlend Fredriksen.

Det har blitt skrevet mye om at verdensindeksene, der MSCI World er den mest kjente, har blitt mer topptunge. De 10 største selskapene står for omtrent 26 prosent av indeksens utvikling. For 10 år siden var det 10 prosent, ifølge Morningstar.
– På grunn av sterk børsutvikling i halvlederselskapene slik som TSMC, Samsung og SK Hynix, står de 10 største selskapene for omtrent 36 prosent av markedsutviklingen i vekstmarkedsindeksene, sier Erlend Fredriksen. Han er en av forvalterne i DNB Emerging Markets, et aktivt aksjefond.
For 10 år siden utgjorde de 10 største selskapene om lag 20 prosent av markedsverdien i vekstmarkedsindeksen. Det største selskapet, Taiwan Semiconductor Manufacturing (TSMC), utgjør nå cirka 15 prosent av DNB Emerging Markets Index. Det er mer enn hva aktive fond får lov til å eie.
Regelverket krever større risikospredning enn indeksene
– Vi må forholde oss til det felleseuropeiske regelverket som gjør at vi maksimalt kan ha 10 prosent av fondets kapital i ett selskap, sier Fredriksen.
Det betyr at forvalterne bare kan velge hvor stor undervekt de ønsker å ha. Selv med maksimal lovlig post i selskapet, vil de ha 5,5 prosentpoeng mindre posisjon enn indeksfondet. For fem år siden hadde TSMC under halvparten av dagens vekting og SK Hynix var nede på 17. plass med 0,7 prosent av markedsverdien til indeksen.
– Det er ekstremt komplisert å lage avanserte halvlederbrikker. Nå er det svært høye priser på minnebrikker fordi datasentre for kunstig intelligens krever massive mengder med minne og halvledere. Historisk har slike perioder ført til betydelige investeringer i ny kapasitet, noe som igjen har presset priser og marginer ned. Det forventes imidlertid knapphet i markedet i ganske lang tid framover, sier Fredriksen.
Posisjonerte seg for AI-infrastruktur
Selv om de ikke kan overvekte TSMC, så finnes det mange andre selskaper som bidrar til KI-verdikjeden i vekstmarkedene.
– Nesten alle våre største posisjoner er eksponert mot KI-infrastruktur. Der ser vi svært sterk vekst og inntjening, sier Fredriksen.
Han tar fram eksempler på selskaper, som King Slide Works og Asia Vital Components. Førstnevnte produserer presisjonsskinner, mens sistnevnte lager termiske styringssystemer. Begge leverer produkter til KI-datasentre. I tillegg til kunstig intelligens trekker han fram den brasilianske flyprodusenten Embraer som en viktig posisjon for DNB Global Emerging Markets A.
Svak avkastning i Kina
– Kinesiske aksjer har levert svak avkastning over flere år. Mange kinesiske selskaper prioriterer markedsandeler framfor lønnsomhet. Det er bare å se på hvordan bilmarkedet har endret seg, hvor europeiske bilprodusenter sliter med en flom av bilmodeller fra Kina. De lager biler av høy kvalitet, men det er for mange produsenter og for høy kapasitet, sier Fredriksen.
MSCI China-indeksen har falt 16,8 prosent de første 9 månedene i 2026 målt i kroner (per 28. september).
India truffet av kunstig intelligens
India har historisk vært priset høyere enn mange andre vekstmarkeder, drevet av sterk økonomisk vekst, en voksende middelklasse og en stor og høyt utdannet arbeidsstyrke.
– India opplever flere motvinder samtidig. Landet importerer nesten all olje, og høyere oljepriser som følge av krig og forstyrrelser i energitilførselen fra Midtøsten og Russland påvirker derfor økonomien negativt. I tillegg er IT-servicenæringen en viktig næring for India, og denne sektoren er blitt utfordret av framveksten av kunstig intelligens, sier Fredriksen.
Han understreker at det fortsatt går relativt bra i India. BNP-veksten er om lag åtte prosent og konsumet fortsatt er sterkt. Samtidig kan en fortsatt høy oljepris føre til økende inflasjon, svakere valuta, redusert kjøpekraft og høyere renter.
– En løsning i Midtøsten kan gjøre India til en vinner fordi du tar vekk én av motvindene som kan slå ganske bredt ut i indisk økonomi, sier Fredriksen som påpeker at de har en svak undervekt i det indiske markedet.
MSCI India-indeksen falt 19,2 prosent målt i norske kroner de første 9 månedene i 2026 (per 28. september).
Innholdet i artikkelen er å anse som markedsføringsmateriale fra DNB og skal ikke oppfattes som et tilbud om å kjøpe eller selge finansielle instrumenter eller som investeringsrådgivning tilpasset den enkelte investors situasjon. DNB påtar seg ikke noe ansvar som følge av at innholdet i artikkelen legges til grunn for eventuelle investeringsbeslutninger. Historisk avkastning er ingen garanti for framtidig avkastning. Avkastningen kan bli negativ som følge av kurstap.