

Lesetid
3 min lesetid
Publisert
02. sep. 2026

Artikkelen er flere år gammel
Dagens morgenrapport:
USA gjennomførte nye angrep mot Iran etter beskyldninger om at de hadde angrepet skipstrafikken i Hormuz og amerikanske styrker.
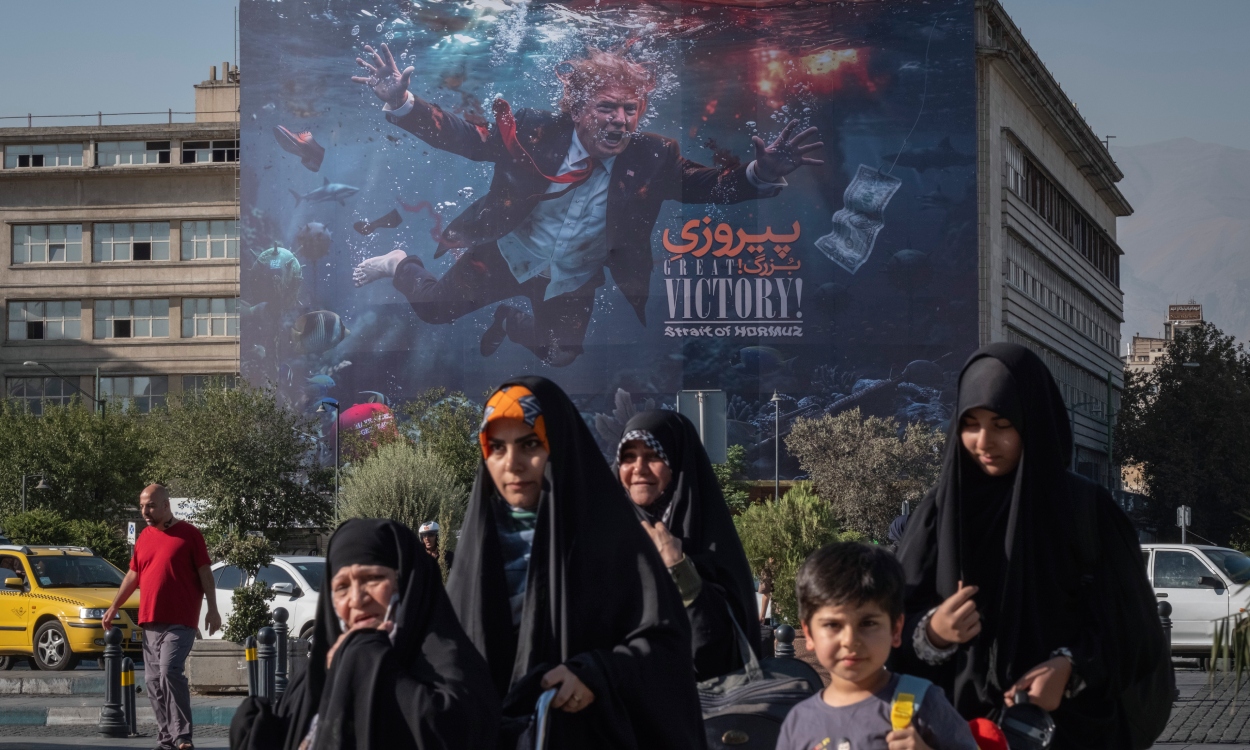
Det ble meldt om at to oljetankere ble truffet i går. Ifølge president Trump prøver ikke USA å presse Iran tilbake til forhandlingsbordet. Råoljeprisen steg videre gjennom hele gårsdagen. Brent (førstekontrakt) startet dagen rundt 91 dollar fatet, og ble handlet opp mot 97 dollar i natt, før prisen falt ned mot 95 dollar. Gassprisene i Europa steg også videre i går og kom opp i 72,7 euro per MWh.
Renteoppgangen fortsatte. Høyere priser på råolje og gass fører til at inflasjonsforventningene tiltar. Det gjør at markedene ser behov for en strammere pengepolitikk fremover. Dermed steg også de lange statsrentene videre i går. Størst var oppgangen i USA, der tiårsrenten kom opp i 4,80 prosent, mens 30-årsrenten nå er høyere enn den var da finansminister Bessent lanserte økning av tilbakekjøpsprogrammet.
Børsene svekket seg. Høyere renter er dårlig nytt for aksjemarkedene. I går endte det med fall på 0,7 prosent for S&P500, mens Nasdaq avtok enda litt mer med 1,0 prosent. Futures-kontraktene peker i retning av videre nedgang i dag. I Europa falt Stoxx600 med 0,6 prosent i går, og i Asia det markant nedgang i Japan og Sør-Korea i dag.
Inflasjon i eurosonen omtrent som ventet. Samlet inflasjon steg fra 2,9 prosent i juli til 3,3 prosent i august, mens kjerneinflasjonen trakk ned tidel til 2,4 prosent. Det var ventet uendret kjerneinflasjon. Energiprisene trekker mye opp, med en årsvekst på 14,3 prosent i august, mens oppgangen for andre industrivarer var 1,2 prosent og tjenesteinflasjonen 3,0 prosent. Etter denne rapporten er markedet fortsatt helt overbevist om at renten heves på nytt neste uke, og tar høyde for to hevinger til det kommende året.
Arbeidsledigheten i eurosonen uendret. Ledighetsraten holdt seg uendret på 6,4 prosent i juli, etter en liten opprevidering fra forrige publisering. Raten var uendret for de tre store landene, på 4,0 prosent i Tyskland, på 5,8 prosent i Italia og på 8,3 prosent i Frankrike. Arbeidsmarkedet fremstår dermed fortsatt som svært stabilt. ECB er neppe bekymret for at høyere litt høyere renter vil svekke arbeidsmarkedet.
Norsk bilsalg solid i august. Etter en svak start på året, har personbilsalget tatt seg betydelig opp. I august ble det registrert 13500 nye biler, og gjennomsnittet siden mars er 14500 nye biler per måned. Oppgangen i salget tyder på at husholdningene både har god finansieringsevne og tro på fremtiden, til tross for at forbrukertilliten fortsatt er på et svakt nivå.
Amerikansk industri og arbeidsmarked solid. I august avtok industriindeksen fra ISM litt, fra 55,6 til 54,6. Den er dermed fortsatt på et høyt nivå, og indikerer ekspansjon for industrisektoren. Indeksen for betalte priser var uendret på 71,1 – som indikerer at bedriftenes kostnader fortsatt påvirkes i stor grad av de høye råvareprisene. JOLTS-tallene for juli, som også ble sluppet i går, peker i retning av et stabilt arbeidsmarked, både hva angår ledige stillinger, oppsigelser og frivillig avgang.
Dagens tall fra USA. I dag kommer ADP-rapporten for privat sysselsetting, nye ordre og ikke minst Beige Book, som oppsummerer konjunktur- og inflasjonsbildet to uker før neste rentebeslutning. Rapporten kan muligens bli litt viktigere nå, siden det råder større usikkerhet om vanlig om rentebeslutningen.