Lesetid
6 min lesetid
Publisert
19. aug. 2026

Artikkelen er flere år gammel
Økonomiske utsikter:
Oljemarkedet er fullt og helt avhengig av den svært uforutsigbare utviklingen i Hormuzstredet,
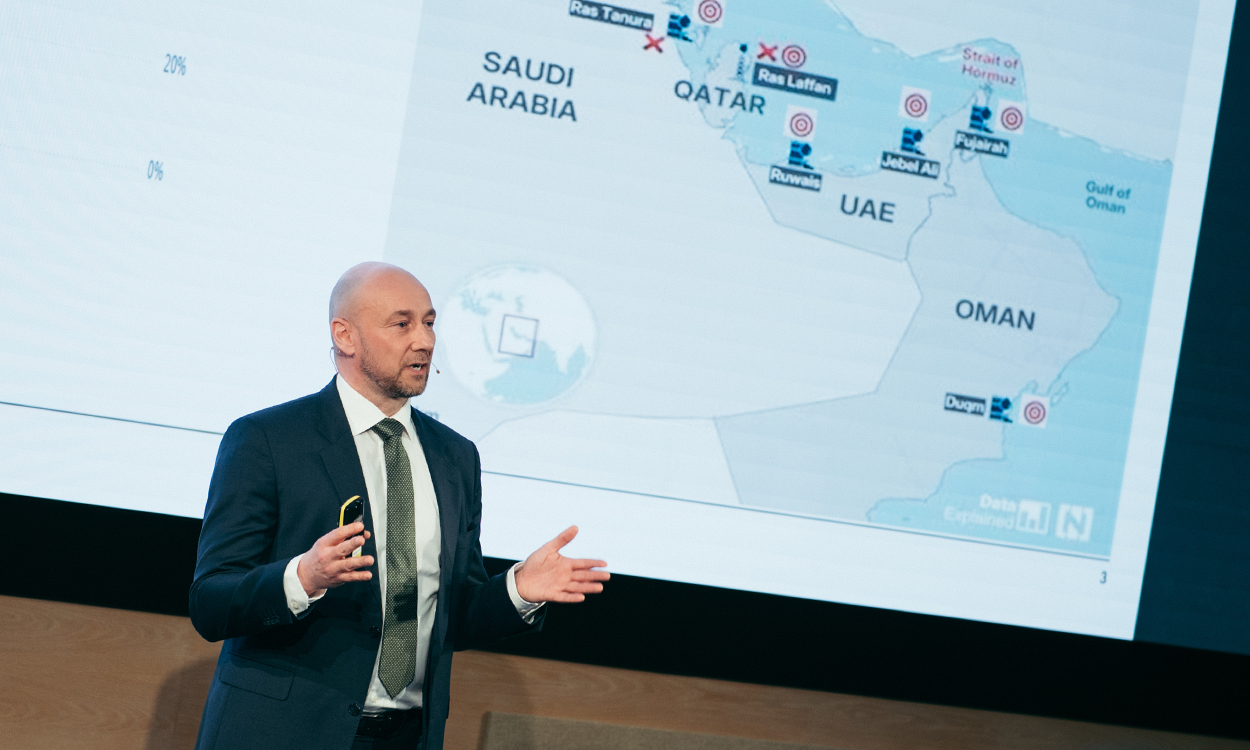
Med dagens forstyrrelser i oljeflyten gjennom Hormuz vil de globale oljelagrene fortsette å falle, og oljeprisene vil gradvis stige. Dersom Hormuz derimot åpner helt igjen, anslår vi at oljemarkedet kan gå over i et betydelig overskuddstilbud i 2027, med nedadgående press på oljeprisene. Markedsutsiktene er derfor svært todelte og fullt ut avhengige av den geopolitiske utviklingen i Midtøsten.
Vi har vært vitne til den største forsyningsforstyrrelsen i oljemarkedets historie under krigen mellom USA og Iran, ettersom trafikken gjennom Hormuzstredet har vært kraftig begrenset. Hormuz er den viktigste flaskehalsen for global oljetransport, med en trafikk på om lag 20 millioner fat per dag før krigen. Den videre utviklingen i oljeflyten gjennom Hormuz vil være avgjørende for oljeprisutviklingen på kort og mellomlang sikt.
Selv om det ikke foreligger noen avtale mellom Iran og USA om gjenåpning av Hormuz, er det viktig å understreke at stredet ikke er stengt. Basert på skipssporingsdata anslår vi at transittvolumet ligger på mellom fem og sju millioner fat per dag. Denne trafikken er imidlertid sårbar for en ny militær eskalering mellom USA og Iran. Dersom partene kommer til enighet, forventer vi at Gulf-landene raskt, innen omtrent to måneder, kan øke produksjonen betydelig, ettersom skadene på oljeproduserende anlegg så langt ser ut til å være begrensede.
Saudi-Arabia og De forente arabiske emirater har rørledningskapasitet som gjør det mulig å transportere olje utenom Hormuz. Vi anslår at denne kapasiteten kan økes med rundt fire millioner fat per dag. Selv når denne kapasiteten kombineres med dagens trafikk gjennom Hormuz, innebærer det en forsyningssvikt på om lag ti millioner fat per dag sammenlignet med nivåene før krigen.
Den globale etterspørselen etter olje har blitt redusert gjennom høyere priser på oljeprodukter og myndighetstiltak i framvoksende økonomier i Asia. Det amerikanske energibyrået EIA anslår at etterspørselen målt som løpende tolv måneders utvikling har falt med om lag 3,6 millioner fat per dag sammenlignet med året før.
Synlige globale oljelagre er redusert med rundt 600 millioner fat sammenlignet med nivået før krigen. Dette er betydelig mindre enn mange fryktet ved krigsutbruddet. Kombinasjonen av trafikk gjennom Hormuz, omdirigering av forsyninger og lavere etterspørsel har dempet presset på lagrene. Samtidig var de globale oljelagrene på rekordhøye nivåer da krigen startet. En fortsatt lagernedbygging ut året vil imidlertid skape betydelig oppadgående press på oljeprisene.
Krigen i Midtøsten har i praksis satt regionens eksportkapasitet for raffinerte produkter ut av spill. Samtidig har ukrainske angrep på russiske raffinerier svekket Russlands eksport av raffinerte oljeprodukter betydelig. Dette har lagt et sterkt press på det globale raffineringssystemet. Resultatet er et svært stramt marked for mellomdestillater, der dieselprisene ligger 70 til 80 amerikanske dollar per fat over Brent-oljeprisen.
Med svak oljeetterspørsel, relativt sterk vekst i produksjonen utenfor Organisasjonen av oljeeksporterende land (OPEC), De forente arabiske emiraters utmelding av OPEC og økende produksjonskvoter i OPEC, mener vi at oljemarkedet kan gå over i et betydelig overskuddstilbud i 2027 dersom Hormuzstredet åpner helt igjen.
Hvis Hormuzstredet åpner helt igjen, forventer vi betydelig press på oljeprisene de neste 12 månedene som følge av et ventet overskuddstilbud i 2027. Dette vil bidra til å bygge opp de globale oljelagrene igjen og presse terminstrukturen over i contango. Dersom Hormuz forblir betydelig forstyrret, slik situasjonen er i dag, vil lagrene fortsette å falle og oljeprisene oppleve vedvarende oppadgående press. Oljeprisutsiktene de neste 12 månedene er derfor svært todelte og fullt ut avhengige av den geopolitiske utviklingen i Midtøsten. Vår kvalitative vurdering er at risikoen er størst på oppsiden på kort sikt og på nedsiden på mellomlang sikt.
Europeiske gasspriser har steget kraftig fordi stengningen av Hormuz har strammet til det globale markedet for flytende naturgass (LNG) og trukket fleksible laster mot Asia. Lave europeiske lagernivåer, skadet kapasitet i Qatar og usikkerhet rundt når transporten kan normaliseres, holder risikoen høy på kort sikt. Når transporten normaliseres, forventes imidlertid fortsatt vekst i LNG-tilbudet å trekke markedet tilbake mot et strukturelt overskuddstilbud og presse europeiske gasspriser ned.
Da LNG-flyten gjennom Hormuzstredet stoppet opp, ble asiatiske kjøpere tvunget inn i spotmarkedet. Siden den gang har prisene svingt i takt med håp om en rask gjenopptakelse av trafikken. Gjennom våren og sommeren har europeiske kjøpere vært lite villige til å by over Asia på fleksible LNG-laster, noe som har redusert importen og bremset lagringsoppbyggingen. Med lave lagernivåer, skader på deler av Qatars eksportkapasitet og stor usikkerhet rundt gjenåpningen av Hormuz, har den europeiske gasskurven priset inn høyere nivåer helt fram til 2030. Dette er en dramatisk endring fra forventningene før krigen, da markedet ventet at en stor bølge av ny LNG-kapasitet ville presse europeiske gasspriser ned mot slutten av 2026.
Omtrent 20 prosent av den globale LNG-handelen gikk tidligere gjennom Hormuzstredet, hovedsakelig fra Qatar til asiatiske kjøpere. For å sette størrelsen på forstyrrelsen i perspektiv tilsvarer disse volumene omtrent hele Nordvest-Europas LNG-import i 2025. Forsyningssjokket ble forsterket 18.03.2026 da Iran skadet to LNG-produksjonslinjer ved Ras Laffan-anlegget i Qatar. Dette fjernet rundt 17 prosent av Qatars eksportkapasitet i en periode som anslås til mellom tre og fem år.
Etter at Europa mistet store deler av tilgangen til russisk rørledningsgass, har avhengigheten av LNG økt betydelig. Dermed har sammenhengen mellom europeiske gasspriser og den globale LNG-balansen blitt sterkere. Høyere priser i Asia har gjort regionen mer attraktiv for fleksible LNG-laster, særlig fra USA, og dette har ført til betydelige omdirigeringer bort fra Europa. Når europeisk etterspørsel øker mot vinteren, må europeiske referansepriser stige nok til å trekke lastene tilbake fra Asia.
Den europeiske gassetterspørselen har falt betydelig siden energikrisen, noe som innebærer at Europa ikke nødvendigvis trenger like høye lagernivåer som tidligere. Samtidig har forsyningsmiksen endret seg vesentlig, og Europa er nå langt mer avhengig av LNG for å erstatte russisk rørledningsgass. Dette gjør forsyningssituasjonen mer utsatt for konkurranse fra asiatiske kjøpere og forstyrrelser i det globale LNG-markedet. Med lagre på sesongmessig rekordlave nivåer går Europa inn i vinteren 2026/2027 med mindre evne til å håndtere kuldeperioder, svak produksjon fra fornybare energikilder eller nye forstyrrelser i LNG-leveransene. I slike situasjoner kan prisene måtte stige kraftig for å dempe etterspørselen og tiltrekke seg flere LNG-laster.
Før krigen var markedet i økende grad opptatt av den sterke veksten i global LNG-eksportkapasitet, som var ventet å skape et mer balansert marked og legge press på gasspriser i LNG-avhengige regioner. Vi forventer fortsatt at denne tilbudsveksten vil materialisere seg, men skadene på Qatars kapasitet har sannsynligvis forsinket effekten med rundt ett år. Når trafikken gjennom Hormuz normaliseres, vil oppmerksomheten derfor gradvis skifte fra kortsiktig forsyningssikkerhet til et stadig mer overskuddsdrevet globalt LNG-marked.
Merk: Å kjøpe og selge aksjer innebærer høy risiko fordi verdien i verdipapirer vil svinge med tilbud og etterspørsel. Historisk avkastning i aksjemarkedet er aldri noen garanti for framtidig avkastning. Framtidig avkastning vil blant annet avhenge av markedsutvikling, aksjeselskapets utvikling, din egen dyktighet, kostnader for kjøp og salg, samt skattemessige forhold.
Innholdet i denne artikkelen er ment verken som investeringsråd eller anbefalinger. Har du noen spørsmål om investeringer, bør du kontakte en finansrådgiver som kjenner deg og din situasjon.