

Lesetid
3 min lesetid
Publisert
06. nov. 2026

Artikkelen er flere år gammel
Dagens morgenrapport:
Teknologiaksjer faller kraftig, mens nye politiske grep kan bremse datasenterboomen i USA.
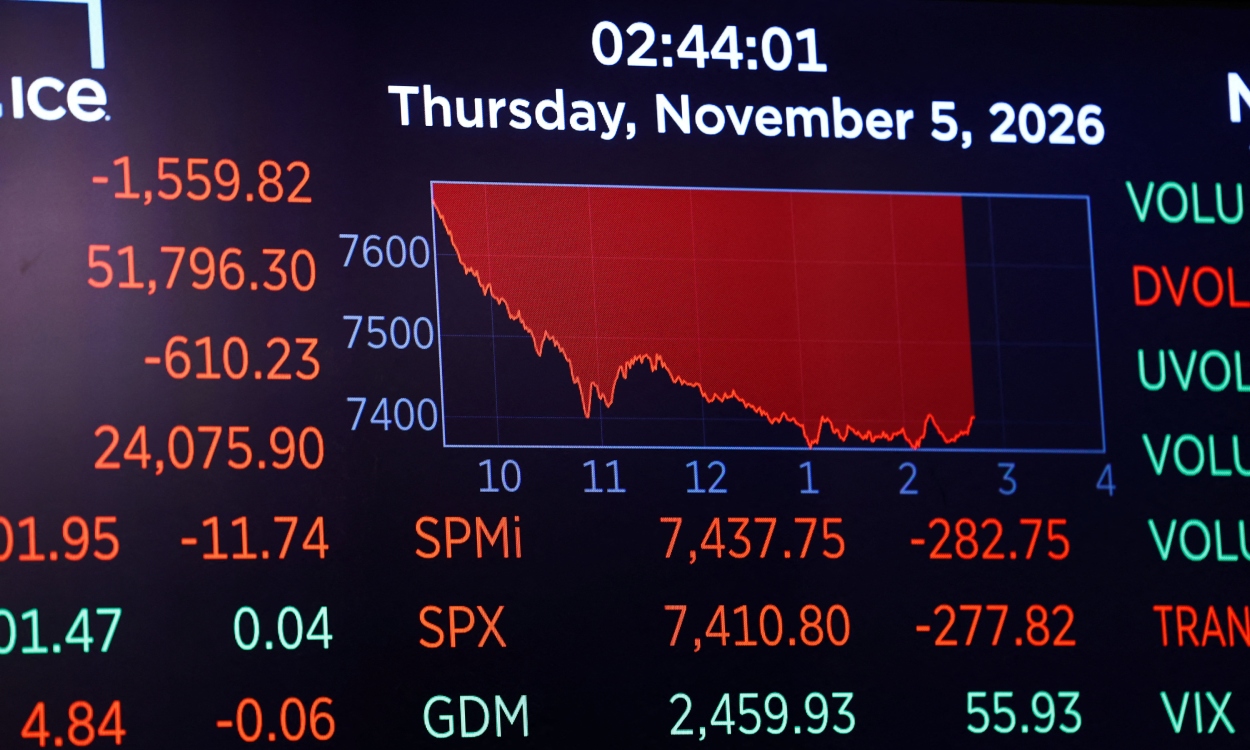
Amerikanske børser falt markant i går, med teknologiaksjer i spissen. S&P 500 falt med 4,4 mens Nasdaq falt med hele 5,5 prosent. Etter onsdagens positive reaksjon på demokratenes overraskende store flertall i begge kamre i kongressen, og fraværet av påstander om valgfusk, har investorenes oppmerksomhet rettet seg mot guvernørvalgene, som også ble avviklet tirsdag og i stor grad gikk demokratenes vei.
Den kraftige datasenterutbyggingen, et viktig element i AI-boomen i USA, kan nå bli bremset. Motstand mot datasentre har vært et svært viktig tema i de lokale valgkampene, ikke minst i de mest berørte delstatene. Texas, Georgia og Ohio har allerede en stor og voksende datasenterindustri. I Pennsylvania er aktiviteten sterkt økende, mens det i Wisconsin og New Mexico foreligger store planlagte investeringer. I alle disse delstatene har demokratiske guvernørkandidater vunnet valget, med politikkforslag som innebærer midlertidig stans i utbyggingen og/eller strengere reguleringer av bransjen. I Texas har den nyvalgte guvernøren gått inn for en umiddelbar, midlertidig stans i nye godkjenninger fram til nye og strengere regler er på plass. Hun vil også fjerne skattefordelene og subsidiene bransjen har i dag.
Også japanske børser faller kraftig i dag, med en nedgang i Topix på 6,1 prosent. Den sure stemningen bidrar til sterkere dollar og til at lange renter har trukket litt ned. EURUSD noteres rett under 1,12 i morgentimene, mens den amerikanske tiåringen noteres til 4,84 prosent, fem basispunkter lavere enn i går morges. Oljeprisen (Brent Blend) har steget seks prosent det siste døgnet, til rett over 100 dollar fatet.
Den svenske krona fikk en nesestyver i går, da inflasjonstallene for oktober var mye lavere enn forventet. Riksbanken, som startet en gradvis rentehevingsprosess denne uken, ventet en kjerneinflasjon på 0,7 prosent å/å, mens det faktiske utfallet ble 0,1 prosent å/å. Ser man – som Riksbanken – gjennom politikernes midlertidige avgiftskutt, blant annet en halvering av matmomsen, var kjerneinflasjonen i oktober på 1,6 prosent å/å. Usikkerheten knyttet til tempoet og styrken i den svenske styringsrenteoppgangen har økt, men vi holder fast ved vår prognose om at neste heving kommer i mars 2027.
Bank of England sluttet seg i går, som ventet, til rekken av sentralbanker som har endret kurs i år. Med åtte mot én stemme besluttet komiteen å heve renten med 25 basispunkter til 4,00 prosent. Dissensen kom fra Catherine Mann, som etter å forgjeves ha stemt for rentehopp tidligere i år nå ville heve renten med 50 basispunkter. Sentralbanksjef Andrew Bailey signaliserer at flere hevinger er på vei, med mindre det blir en løsning på Iran-krigen. Vi venter neste heving i februar, men ser en risiko for at den kan komme allerede i desember.
Norges Bank overrasket ingen ved å la både styringsrente (4,50 prosent) og guiding ligge helt i ro i går. Pressemeldingen framhever fortsatt at prisveksten er for høy, at det derfor vil være behov for å holde renten oppe «en tid framover», og at «vi er forberedt på å sette renten opp» om det blir nødvendig for å få inflasjonen til målet innenfor «rimelig tid». Vi holder en knapp på at rentetoppen er nådd, men erkjenner at det er langt fra usannsynlig at renten blir justert enda et hakk opp neste år.
På dagens nøkkeltallskalender er amerikanske arbeidsmarkedstall høydepunktet. Vi venter at sysselsettingsveksten har tatt seg opp til 90 000 i oktober, mens arbeidsledigheten har trukket opp en tidel, til 4,3 prosent.