

Lesetid
3 min lesetid
Publisert
14. okt. 2026

Artikkelen er flere år gammel
Dagens morgenrapport:
Til tross for krig og uro venter IMF fortsatt global vekst på 3,4 prosent i 2027, men flere risikofaktorer kan endre bildet.
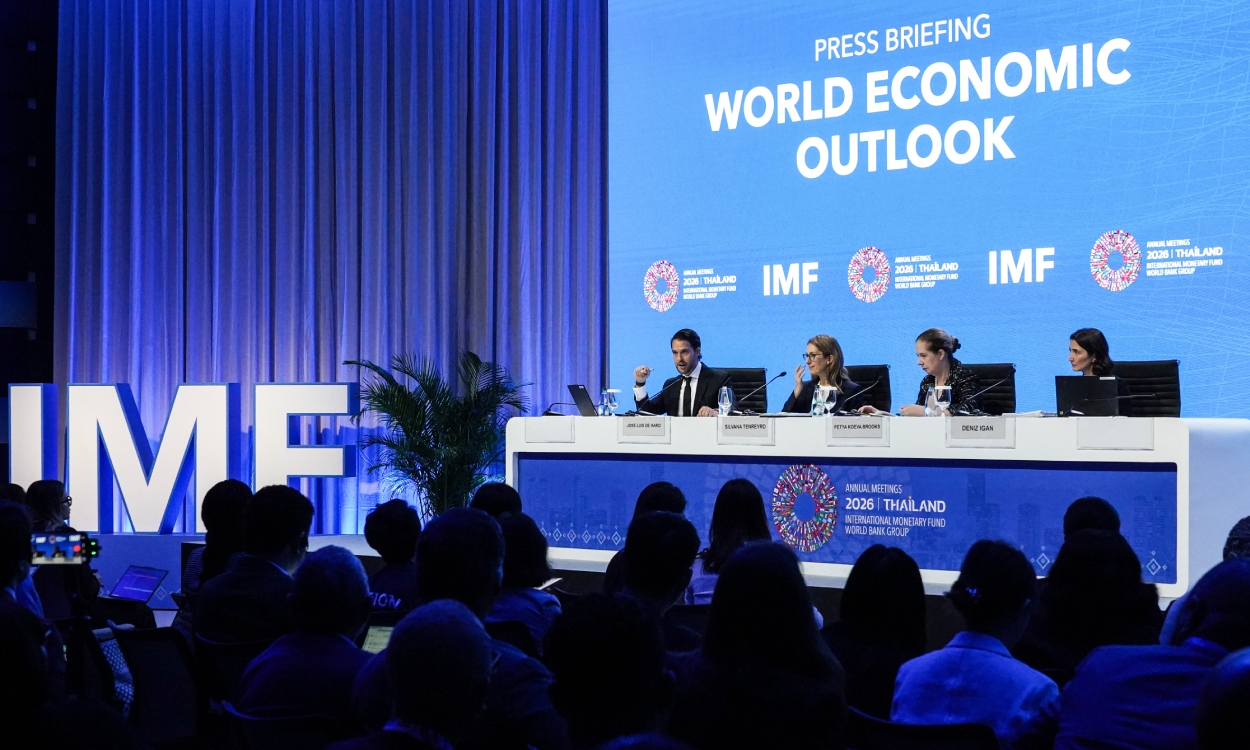
Det er bildet IMF tegner opp i sin ferske World Economic Outlook. Prognosene er lite endret. Tross vedvarende usikkerhet rundt Iran-krigen og mye uro i Midtøsten i høst, har ikke IMF justert noe særlig på sine prognoser i høst. Globalt BNP ventes å vokse 3,4 prosent fra 2026 til 2027, det samme som anslått i juli. Prognosen for USA er justert ørlite opp til 2,3 prosent, mens den for Kina er justert ørlite ned til 4,0 prosent. For Eurosonen er anslaget uendret på 1,2 prosent. Global inflasjon er kun oppjustert 0,2 prosentpoeng for neste år, til 4,1 prosent. Verdenshandelen har steget mer i år enn ventet (4,6 prosent), og det ventes like sterk oppgang neste år. Råoljeprisen har økt mer enn IMF så for seg i juli, og ventes bare å avta med rundt 10 prosent i gjennomsnitt fra 2026 til 2027.
Flere risikofaktorer ifølge IMF. Organisasjonen trekker både fram negative og positive faktorer. De negative er; vedvarende konflikter, cyberangrep og ekstremvær, AI-reprising, fornyet handelsuro, finansuro og fiskal sårbarhet. På den positive siden trekker IMF fram en fortsatt sterk AI-trend, rekonfigurering av internasjonal handel og en raskere energitransisjon.
Sterkere norsk og svensk krone. Gårsdagen ga en forsterket trend i retning sterkere NOK og SEK mot euro. EURNOK handles i dag rundt 10,65 som er 4 øre lavere enn i går, mens EURSEK har falt rundt 5 øre, fra 11,20 til 11,15. Styrkingen ble enda mer markert mot USD, siden dollaren svekket seg noe mot euro, etter en betydelig styrking den siste tiden. EURUSD handles nå rundt 1,12. Euroen fikk muligens noe hjelp fra Feds Williams som sa at han ikke så for seg at det ville være behov for at Fed skulle heve renten ytterligere neste år. Det er godt i tråd med vår prognose, mens markedet fortsatt priser inn to hevinger i 2027 (etter en heving i desember i år). Ellers falt de franske statsrentene noe tilbake i går, mens hovedindeksene i aksjemarkedene var lite endret både i USA og i Europa.
Begrenset effekt av renteoppgangen i USA. I et notat sendt ut i går diskuterer jeg mulige effekter av renteoppgangen i USA. Til tross for den sterke renteoppgangen siden 2022, både for korte og lange renter, med ytterligere oppgang i år, har ikke den amerikanske veksten dabbet av. Vi tror hovedgrunnen er at både husholdninger og bedrifter sikret seg lave fastrenter under og etter pandemien, slik at de var godt beskyttet før renteoppgangen kom. Dermed blir også effekten på inflasjonen begrenset. Les gjerne mer her.
Småbedriftene i USA merker lite til renteeffektene. Gårsdagens NFIB-undersøkelse viser at bedriftene fortsatt har god tilgang på kreditt. De mindre bedriftene har heller ikke nedjustert planene for ansettelser i løpet av den siste måneden. Ikke overraskende planlegger noen flere å sette opp sine utsalgspriser (og å øke lønningene) fremover. Undersøkelsen gir ingen grunn for oss til å justere utsiktene for den amerikanske økonomien som fortsatt går godt. Atlanta Fed anslår nå at BNP-veksten i tredje kvartal vil havne på 3,6 prosent (annualisert).
Dagens (og ukens) viktigste tall. Amerikansk inflasjon (KPI) som slippes kl. 14:30. Vi venter, som konsensus, at kjerneinflasjonen kun øker 0,2 prosent fra august til september. Det vil i så fall bety en årlig vekst på 2,5 prosent. Samlet inflasjon vil stige betydelig mer som følge av oppgangen i drivstoffprisene. Årstakten er ventet å komme opp i 3,6 prosent.