

Hvordan spare i fond til pensjon – i IPS eller på ASK?
Ja takk, begge to kanskje. Men velger du kun IPS skal du vite hva du gjør. Velg helst ut fra hva du ønsker å gjøre som pensjonist.

Begge alternativene gir skattefordeler.
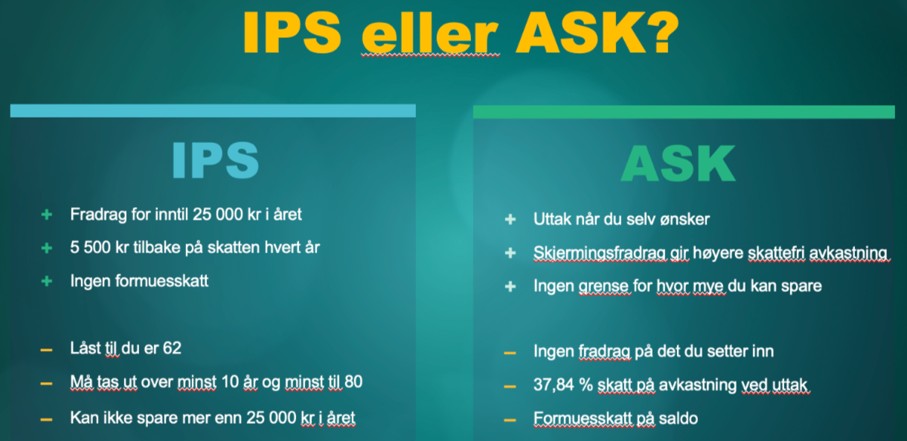
Individuell pensjonssparing (IPS) gir utsatt skatt på 22 prosent av inntil 25.000 kroner i året (5.500 kroner). I tillegg er verdiene som står på IPS-kontoen fritatt for formuesskatt. Denne sparingen er også personlig og vil dermed ikke være del av boet som skal fordeles i et eventuelt samlivsbrudd.
Men vær klar over at pengene bindes til pensjon. Du kan tidligst starte uttak av IPS ved fylte 62 år og må ta pengene ut over minst 10 år og til du har passert 80. Utbetalingene blir i sin helhet beskattet med 22 prosent, etter dagens skattesatser.
Aksjesparekonto (ASK) er en konto der du kan kjøpe og selge aksjefond og aksjer for så mye du vil og når du måtte ønske. Og du betaler ikke skatt på gevinst før du tar den ut av kontoen.
Når du tar ut gevinst, trekkes opptjent skjermingsfradrag (basert på innskutt beløp og skjermingsrenten) fra før skatten på hele 37,84 prosent beregnes. Det gjør at en liten del av gevinsten eller avkastningen kan bli skattefri.
Pensjonsekspertens råd
Pensjonsekspert Stian Revheims råd er imidlertid å velge spareform ut fra hva som er målet med pensjonssparingen, og ikke ut fra hvilke fordeler de ulike alternativene gir deg nå og underveis.
Derfor skal du velge IPS
IPS omtaler Revheim som perfekt for deg som forventer relativt lave utbetalinger fra folketrygden og eventuelt tjenestepensjonen opp mot det utgiftsnivået du har i dag.
– Da er kanskje målet å få høyere månedlige utbetalinger som pensjonist. I så fall vil du ved å sette penger i IPS over mange år, få en jevn ekstrainntekt som pensjonist, sier han.
Det kan også være en perfekt spareform for deg som er selvstendig næringsdrivende.
– Rett og slett for at du som pensjonist skal få noe tilsvarende tjenestepensjonen som arbeidstakere får fra arbeidsgiveren sin.
Han anbefaler også IPS for deg som vet at du må spare, men ikke klarer det hvis sparepengene er tilgjengelig for forbruk.
Eller for deg som trenger en kompensasjon for tapt pensjonsopptjening fra folketrygden og arbeidsgifter som følge av at du jobber redusert eller har ubetalt permisjon for å ta deg av barn og familie.
Derfor skal du velge ASK
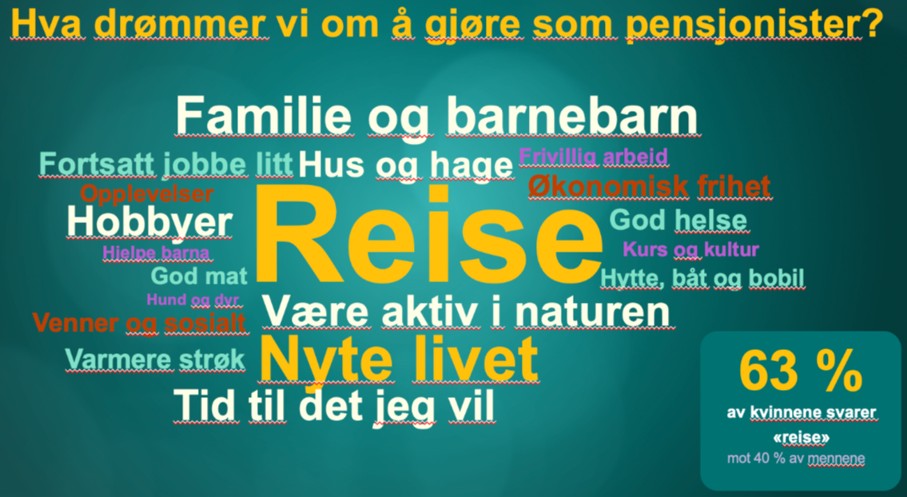
Men sparer du for å realisere drømmene dine for pensjonstilværelsen, er Revheim klar på at du ikke bør spare kun i IPS.
– Du får ikke realisert store drømmer som reiser, feriebolig eller båt når pengene er låst til du er 62 og deretter utbetales i månedlige rater over minst 10 år. Sparer du langsiktig på ASK derimot, kan du selge deg ut når du får bruk for pengene hvis du vil.
Slik fungerer IPS
Du kan kjøpe IPS i Spare-appen ved å opprette fast månedlig sparing i selvvalgte fond gjennom året eller ved å investere inntil 25.000 kroner i en pott hvert år, og på dette får du utsatt skatt.
Det vil si at du får trekke fra 22 prosent av det årlige sparebeløpet på skatten, altså inntil 5.500 kroner, men må betale skatt på alt når du tar ut pengene. Da fordeles skattetrekkene på alle de månedlige IPS-utbetalingene gjennom hele utbetalingsperioden, som er minst 10 år og minimum til du fyller 80 år.
Fordelen med utsatt skatt er at pengene som du ellers ville ha betalt i skatt, kan brukes til å øke sparingen – og dermed avkastningen også – slik at du ender opp med en høyere månedlig pensjon enn du ellers ville ha fått.
Når den utsatte skatten skal betales, blir skattetrekkene fordelt på alle de månedlige IPS-utbetalingene gjennom hele utbetalingsperioden, som er minst 10 år.
Slik fungerer ASK
Aksjesparekonto (ASK) er en samlekonto for dine aksjefond og aksjer. Med aksjesparekonto kan du kjøpe, selge og bytte aksjer og aksjefond uten at det utløser skatt underveis.
Du kan handle i et stort utvalg aksjefond. Det er imidlertid et krav at fondet må ha mer enn 80 prosent aksjeandel.