

– Vi møter stadig folk på visning uten finansiering
Overraskende mange mangler finansieringsbevis når de kommer på visning.
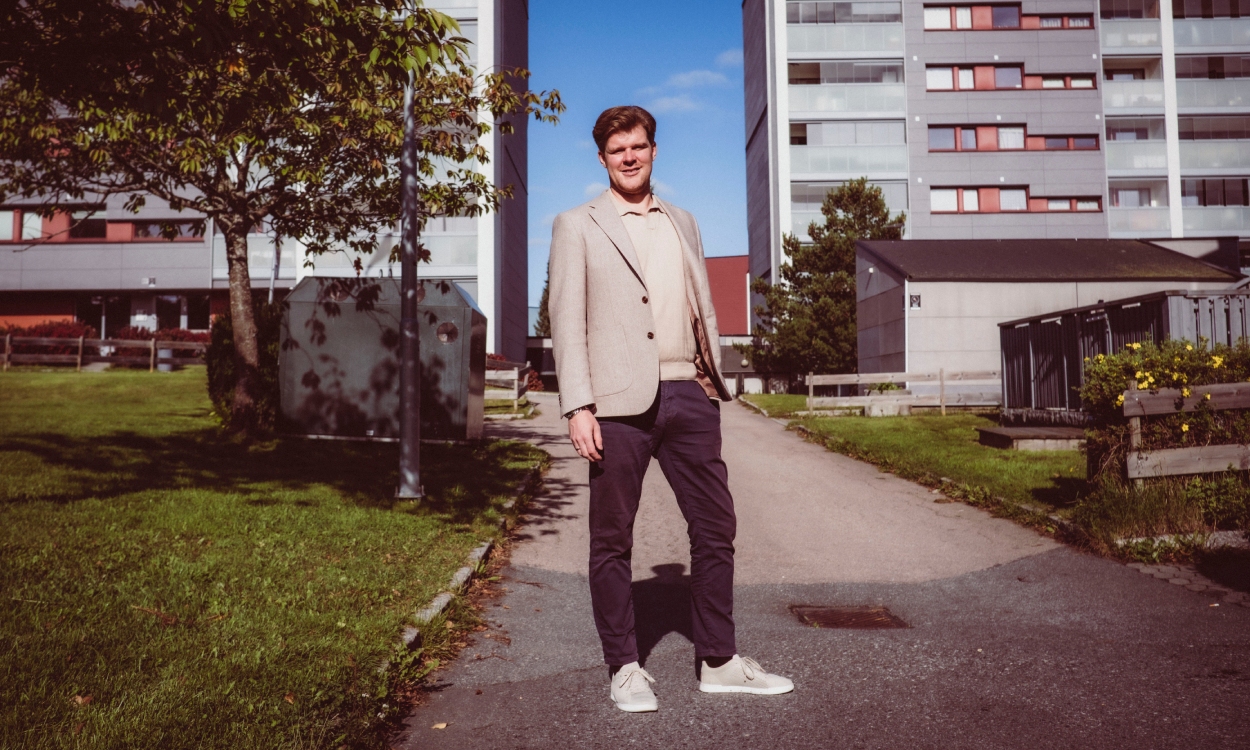

Det forteller senior eiendomsmegler Kristian Karlsen i DNB Eiendom.
Selv i tilfeller der mange vil forvente høyt tempo og budrunder, møter mange kjøpeklare opp på visning av drømmeboligen uten finansieringsbevis.
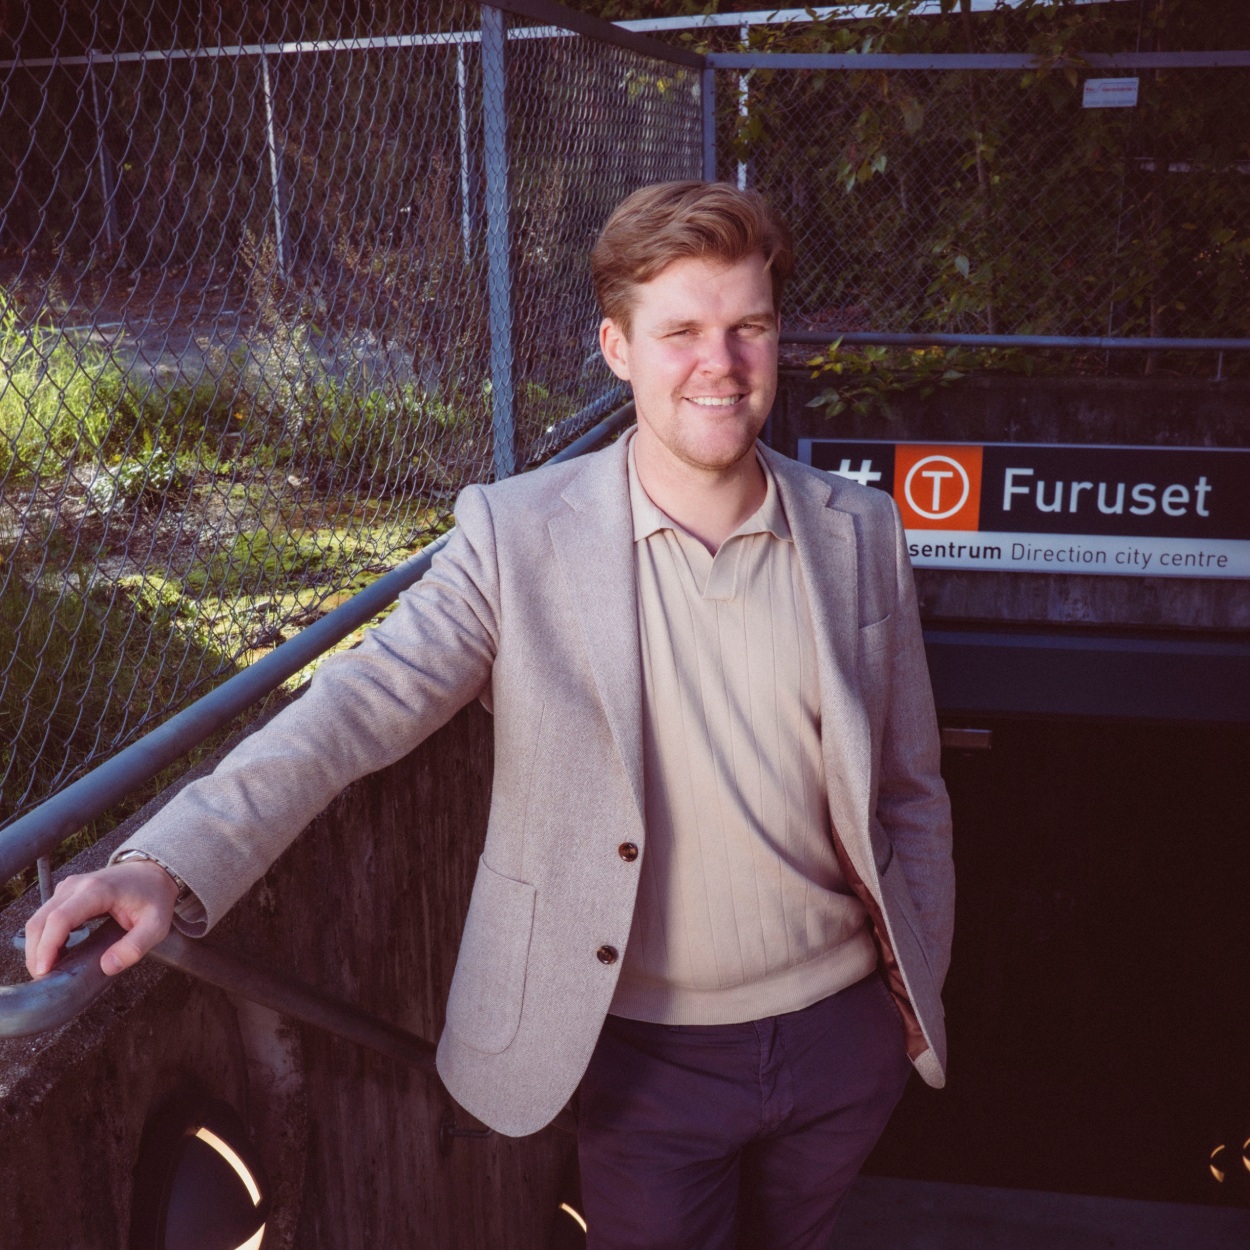
– Vi treffer overraskende mange på visninger som ikke har finansieringen på plass, selv om de uttrykker at de er klare for å kjøpe, sier Kristian Karlsen som er salgsleder ved DNB Eiendom Furuset.
Her kan du søke finansieringsbevis, raskt og uforpliktende. Beviset får du rett i mobil- og nettbanken.
Derfor trenger du finansieringsbevis
- Finansieringsbeviset er en bekreftelse fra banken på hvor mye du kan låne til boligkjøp.
- Med dette på plass slipper du å ta forbehold om finansiering om du finner boligen du vil kjøpe. Finansieringsbeviset er også en trygghet for boligselger og megler når de skal vurdere budet ditt.
- Finansieringsbeviset fra DNB er gyldig i seks måneder, og du kan enkelt fornye det om du ikke har funnet boligen du vil kjøpe.
Er du under 34 år?
Da får du ekstra gode betingelser og kontakt med rådgivere som kan gi deg tilpasset rådgivning. Det gjorde innholdsskaper Lone Nordeng (27), som fikk rådene hun trengte for å bli klar for boligmarkedet.
Mer om hvordan Lone fikk finansieringsbevis kan du se her.
Her er finansrådgiver i DNB, Sven Korsaksel Svendsgårds tips til unge boligkjøpere:
- Start sparingen tidlig – bruk BSU: Skal du kjøpe en bolig til 3 millioner, trenger du normalt 300 000 kroner i egenkapital. Spar i BSU, for da får du skattefradrag i tillegg til bankens beste sparerente.
- Budsjett: Et budsjett over inntekter og utgifter vise hvor pengene dine egentlig blir av (abonnementer og takeaway er klassiske utgiftsposter mange ikke tenker over), og hvor mye du kan klare å spare hver måned. Etter kjøp av bolig kan det også hjelpe deg med å holde styr slik at du har nok til å dekke strøm, forsikring og lignende.
- Snakk med banken tidlig: Da får du et bilde av hvor mye du kan låne, og gode råd om sparing og budsjett. Skaff deg finansieringsbevis før du drar på visning.
- Mangler du egenkapital? Mange trenger hjelp. En kausjonist, som regel foreldre som stiller boligen sin som sikkerhet for deler av lånet, er den vanligste løsningen. DNB har også Ung-milliarden: en utlånspott rettet mot unge med god økonomi, men som ikke har rukket å spare opp hele egenkapitalen ennå.
- Inntekten setter grenser, men det finnes løsninger: Inntekten din setter også en grense for hva og når du kan kjøpe, for banken må se på hva du tjener opp mot hva det koster å leve, samtidig som boliglånet skal betjenes. Heldigvis finnes det gode løsninger her også. Du kan for eksempel kjøpe sammen med en venn. Strekker ikke inntekten din til alene, kan for eksempel foreldre stå som medlåntakere, slik at du får låne mer.