

Pensjon:
Ny offentlig tjenestepensjon
– Slik vokser pensjonsopptjeningen din. Det er viktige forskjeller mellom offentlig og privat pensjon, sier Stian Revheim.

Har du privat tjenestepensjon har du mest sannsynlig innskuddsordning. Denne har blitt vesentlig bedre over de siste årene ved at vi har fått innskudd fra første krone, og ofte har bedriftene økt innskuddene. Samtidig er det fortsatt stor forskjell på hvor store innskuddene er, og de varierer med både lønn og innskuddssats gitt ved andel av lønnen.
– Dessverre er det ofte slik at lavtlønte også har lav innskuddssats, sier pensjonsekspert Stian Revheim.
Denne innskuddspensjonen settes inn på pensjonskontoen din, og investeres ofte i en kombinasjon av aksjer og renter.
– Du har stor valgfrihet til hvordan du vil plassere pengene, og utbetalingene vil avhenge av både innskuddene og avkastningen underveis, sier Revheim.
Disse pengene er dine, og går til dine etterlatte dersom du faller fra tidlig. Pengene utbetales minst til du blir 77 og minimum over ti år. Du kan justere om du vil ha utbetalingene til å vare lenger.
– Gjennomsnittlig innskuddssats er omtrent fire prosent av lønnen, sier Revheim.
Offentlig sektor
I offentlig sektor, altså stat, fylke og kommune, er ordningen blitt endret. Før 2020 fikk du livsvarig 66 prosent av lønnen.
– Nå bokføres 5,7 prosent av lønnen, hos eksempelvis Statens pensjonskasse. Denne saldoen justeres oppover med grunnbeløp-justeringen hvert år, sier Revheim.
Grunnbeløpet bestemmer nivået på ytelser fra pensjon og uføretrygd, og fastsettes av Stortinget basert på en forhandling mellom partene. Tjenestepensjonen til offentlige ansatte er en ytelsespensjon hvor du ikke kan bestemme hvordan pengene skal forvaltes, og dersom du faller fra tidlig så går pensjonssaldoen din tilbake til fellesskapet i ordningen.
– Staten forteller deg hva de skylder deg i pensjon, disse pengene er ikke satt inn på en konto, sier Revheim.
Da du bestemmer deg for å gå av med pensjon, blir denne opptjeningen delt på forventet antall gjenværende leveår, og du får ytelsen livsvarig uavhengig om du lever lenge eller kort. Opptjening du har hatt fram til 2020 blir betalt ut under gamle forutsetninger med en ansiennitetsbrøk.
Grunnbeløpsjustering versus verdensindeksen
En grunnbeløpsjustering har hittil alltid vært positiv, mens aksjemarkedet har hatt perioder hvor avkastningen har vært svak.
– Når det er sagt, har grunnbeløpet vokst med omtrent 5,6 prosent årlig siden 1971, mens verdensindeksen har steget med 10,2 prosent målt i kroner, sier Revheim.
I løpet av de 55 årene har 100 kroner økt til 2.000 med G-justeringen, mens verdensindeksens verdi har økt til 21.000, altså drøyt 10 ganger så mye.
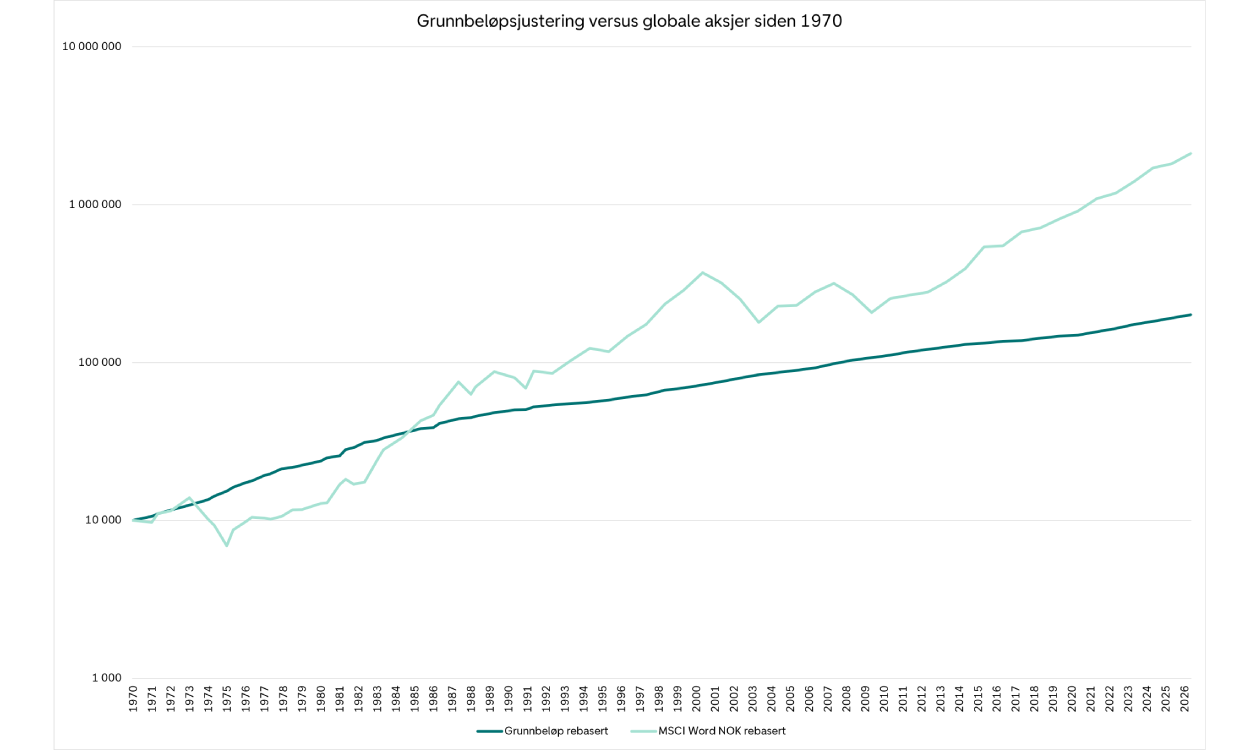
Hvis vi ser det på hvert tiår, så ser det omtrent slik ut.
Grunnbeløpsøkning | Verdensindeksen | |
1970 | 9,0 % | 1,6 % |
1980 | 8,0 % | 22,2 % |
1990 | 3,7 % | 12,6 % |
2000 | 4,5 % | -3,2 % |
2010 | 3,2 % | 14,6 % |
2020 | 5,4 % | 17,2 % |
Hele perioden | 5,6 % | 10,2 % |
Siden 1990 | 4,1 % | 9,2 % |
– Det var høy økning av grunnbeløpet på 1970- og 1980-tallet. Med mindre vi får en ny runde med så høy inflasjon igjen, så er kanskje beløpene etter 1990-tallet mer representativt for G-beløpet. Du ser også at det er to perioder som var krevende for verdensindeksen – 1970- og 2000-tallet, sier Revheim.
Det er altså en viss grad av uflaks dersom du var investert i aksjemarkedet da. Det verste tidspunktet er å ta ut mye penger rett etter en vanskelig periode, men stort sett har det da vært gode tider i perioden som ledet fram til svak avkastning.
– Det er grunn til å tro at avkastningen fortsatt vil være høyere i aksjemarkedet enn grunnbeløpets økning, men det er jo fordeler og ulemper med begge systemene. Det å ha to ulike ordninger kan også gjøre det krevende for alle som bytter mellom offentlige og private virksomheter en eller flere ganger i løpet av karrieren, å holde oversikt over pensjonen, sier Revheim.
I offentlig sektor er det ofte innebygget tilleggsforsikringer og -ordninger slik som etterlattepensjon, uføredekning, AFP også videre. Dette kan det være lurt å ha oversikt over. Tilleggsforsikringer er også vanlig å tilby i privat sektor.
Innholdet i artikkelen er å anse som markedsføringsmateriale fra DNB og skal ikke oppfattes som et tilbud om å kjøpe eller selge finansielle instrumenter eller som investeringsrådgivning tilpasset den enkelte investors situasjon. DNB påtar seg ikke noe ansvar som følge av at innholdet i artikkelen legges til grunn for eventuelle investeringsbeslutninger. Historisk avkastning er ingen garanti for framtidig avkastning. Avkastningen kan bli negativ som følge av kurstap.