Lesetid
4 min lesetid
Publisert
03. nov. 2026

Artikkelen er flere år gammel
Markedssyn:
De KI-relaterte sektorene som teknologi og kommunikasjonstjenester falt betydelig, mens stabile sektorer og energi gjorde det bra.
Porteføljene våre er godt spredt på sektorer og deler av verden. Det så vi tydelig nytten av i oktober. Verdensindeksen endte ned snaue to prosent i lokal valuta. Bak dette tallet skjuler det seg derimot store avkastningsforskjeller mellom sektorer. De kunstig intelligens-relaterte sektorene som teknologi og kommunikasjonstjenester falt betydelig, mens stabile sektorer som helse og stabilt konsum gjorde det tilsvarende bra. Aller best var energi med en oppgang på over 10 prosent på fortsatt stigende oljepris.
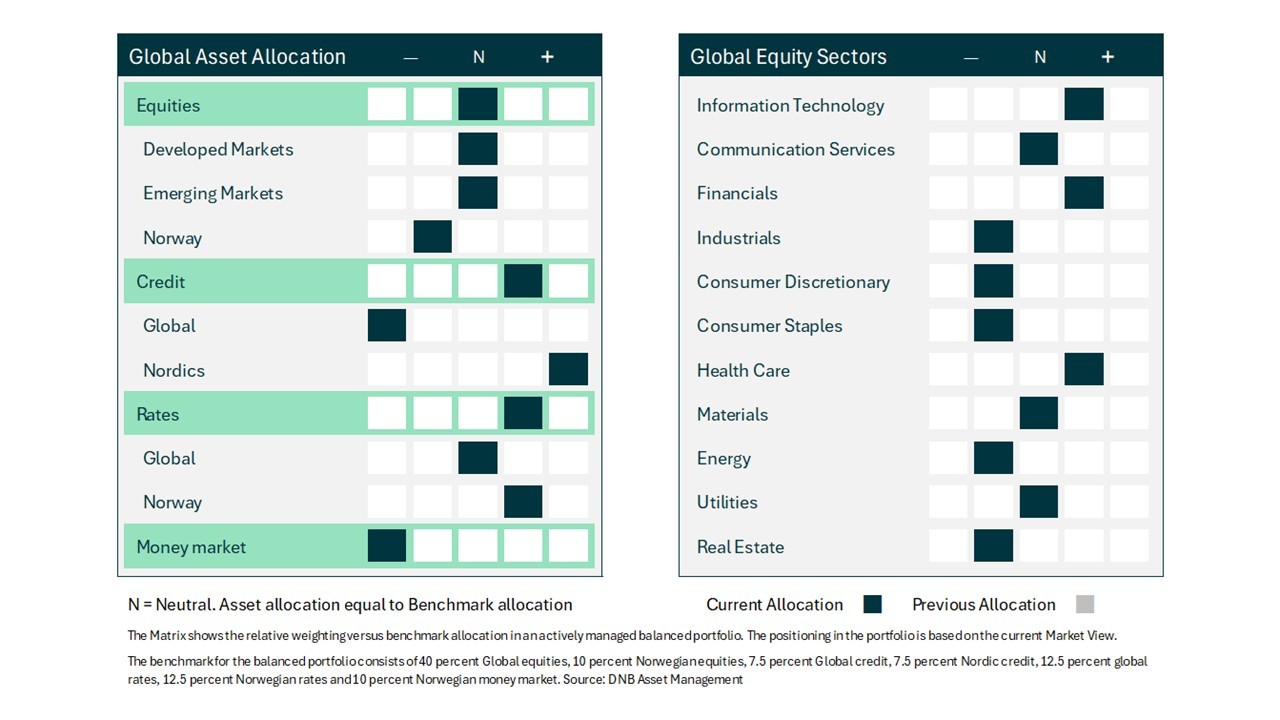
Vi har ikke gjort vesentlige endringer i porteføljen i oktober. De ligger tett på nøytralvekt i aksjer. I de porteføljene der rentedelen er størst, har vi redusert plasseringene i pengemarkedet til fordel for obligasjoner.
Med renter mener vi lengre renter i bred forstand – både norske og internasjonale. Spørsmålet er vanskelig å svare på, og det er ingen tvil om at vi har vært for positive til obligasjoner i år. Men vi må hele tide vurdere hvilke risikoer som er hensiktsmessig å ta. Løpende rente på obligasjonsfond ligger på seks til sju prosent, mens pengemarkedsfond ligger noe lavere. Vi kan forvente noen renteøkninger til blant de toneangivende sentralbankene, men det vil neppe smitte over på de lengre rentene. Det er tatt høyde for i markedsprisene.
Den amerikanske sentralbanken har vært tydelig at prisstigningen er over målet og at det har vært tilfellet en god stund. Imidlertid er rentenivået allerede på et høyt nivå og er trolig innstrammende. Vi ser heller ikke noe tegn til at lønnsveksten stiger i USA som tradisjonelt er den viktigste impulsen til høyere priser.
Den europeiske sentralbanken hadde møte i slutten av oktober. Tidligere i år har den vært tydelig på at rentene bør settes opp dersom prisene stiger, selv om det kommer via økte energipriser. Nå er banken mer balansert og legger også vekt på at økte energipriser kan svekke veksten. Da er flere renteøkninger unødvendig.
Norges Bank har rentemøte i starten av november og ett til i desember. Budskapet ifra forrige møte var først og fremst at det vil være behov for å holde renten oppe en tid fremover, snarere enn at det kommer en serie med renteøkninger.
Alt i alt tror vi potensialet for videre renteoppgang dermed er begrenset, fordi sentralbankenes videre rentehevinger trolig vil være moderate, og de er allerede priset inn i markedet.
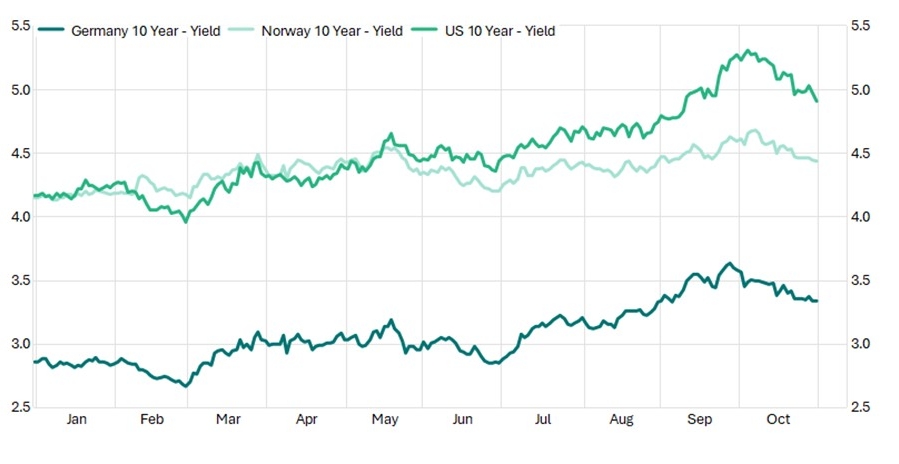
Et annet interessant trekk vi så i oktober jevnfør figuren under, var at når det var urolig i deler av aksjemarkedet falt rentene og dermed steg prisene på obligasjoner. Obligasjoner ble venn i nøden igjen. Vi tror det skyldes rett og slett at rentenivåene er kommet så høyt at de nesten kan konkurrere med aksjemarkedet. Selvfølgelig skulle vi hatt prisstigningen enda lavere for å være tryggere på obligasjoner, men slik at det alltid. Bildet er aldri perfekt for å gjøre et investeringsvalg.
Vi er undervekta norske aksjer og energisektoren. Dersom vi oppnår en normalisering i Hormuzstredet, går vi mot en periode med overskuddskapasitet i oljemarkedet. Sånn sett er risikoen for oljeprisen på nedsiden. Flere analyser påpeker også at mengden olje og raffinerte produkter som kommer ut Hormuzstredet har tatt seg betydelig opp i september og oktober. Særlig for råolje. Likevel har oljeprisen holdt seg relativt høy i høst. En årsak er trolig at den amerikanske presidenten truer med å gjenoppta krigen mot Iran etter mellomvalget. Det er umulig å vite hva han kan finne på, men vi velger å tro at det mer diplomatiske sporet vil vinne fram til slutt. Vi beholder derfor undervekten i energi- og norske aksjer, selv om det slo negativt ut i oktober.
Rapporteringssesongen for tredje kvartal har nå kommet et godt stykke på vei. I USA har over halvparten av selskapene levert tall. Det ligger an til en inntjeningsvekst på solide 30 prosent, men denne er likevel mer blanda enn tidligere. Det gjelder særlig noen av de såkalte «Magnificent Seven»-selskapene som preget børsene i slutten av oktober. De selskapene som tærer mest på den den frie konantrømmen ble hardest rammet. Det er ikke så rart for det er nettopp det er som er utfordringen. Bare ved å se på hva selskapene tjener i dag i forhold til framtidig avskriving er en krevende øvelse. Men samtidig som investeringsplanene øker, har selskapene fortsatt klart stigende inntekter på sine skytjenester.
Den viktigste lærdommen av oktober viste på nytt hvor viktig det er å ha en diversifisert portefølje. Selv om teknologitunge aksjer falt betydelig fikk vi en tilsvarende oppgang i defensive aksjesektorer som helse og stabilt konsum. De var opp rundt 10 prosent. I vårt markedssyn har vi og er fortsatt overvekta helseaksjer. En annen grunn til at vi opplevde en sektorrotasjon i oktober og ikke et bredt nedsalg skyldes også at de makroøkonomiske forholdene fortsatt er gunstige for aksjer. Foreløpige tall viser at amerikansk økonomi vokste godt over tre prosent i tredje kvartal i år.
Vi gjør ingen endringer i markedssynet for november.
Innholdet i artikkelen er å anse som markedsføringsmateriale fra DNB og skal ikke oppfattes som et tilbud om å kjøpe eller selge finansielle instrumenter eller som investeringsrådgivning tilpasset den enkelte investors situasjon. DNB påtar seg ikke noe ansvar som følge av at innholdet i artikkelen legges til grunn for eventuelle investeringsbeslutninger. Historisk avkastning er ingen garanti for framtidig avkastning. Avkastningen kan bli negativ som følge av kurstap.