

Pensjon:
Sammenlign pensjonssaldoen for din aldersgruppe
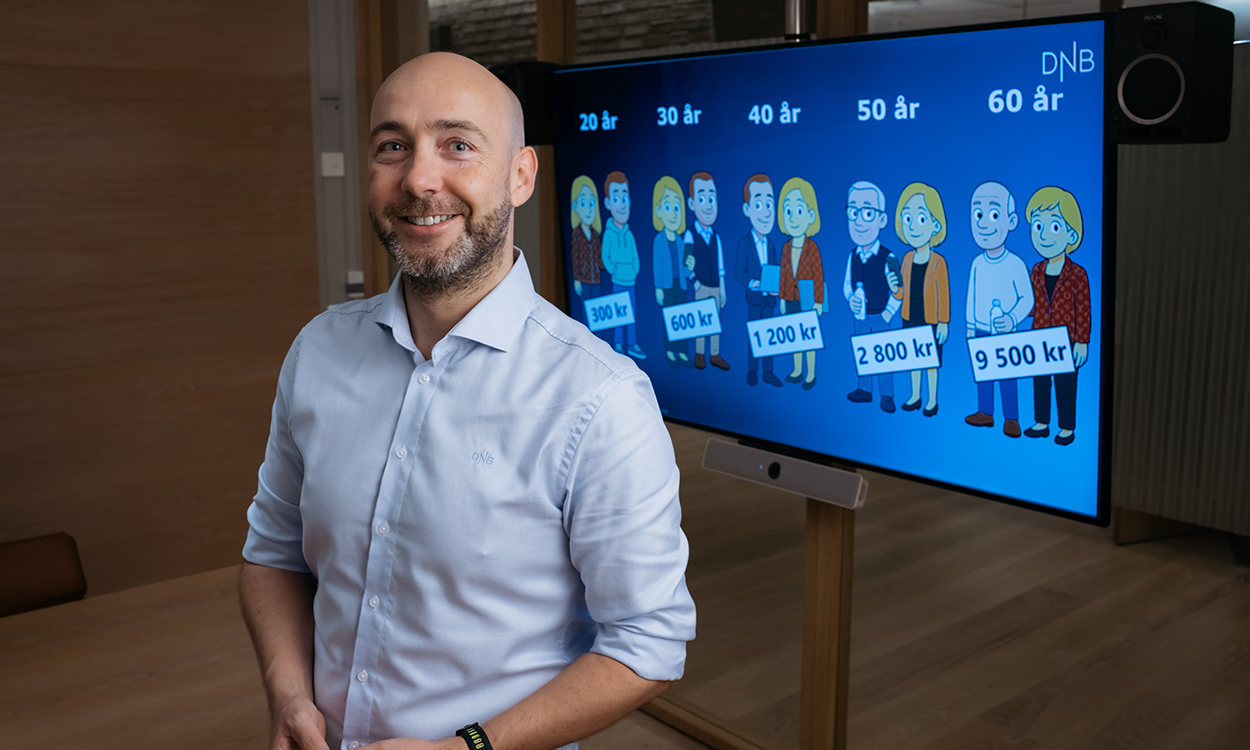
– Dessverre er det store forskjeller mellom kvinner og menn. Disse grepene kan du ta for bedre pensjon, sier Stian Revheim.

2,1 millioner nordmenn har en pensjonskonto, og alle som begynner å jobbe et sted med innskuddspensjon vil få en pensjonskonto og det settes inn minst to prosent av lønnen på pensjonskontoen fra du er 13 år.
– Det er tre ting som avgjør hvor mye penger du har på pensjonskontoen din; lønnen din, sparesatsen hos din arbeidsgiver og avkastningen du har fått på pengene, forklarer Stian Revheim.
Revheim er pensjonsekspert hos DNB. Han forteller ofte at det du enklest kan endre på av disse tre er avkastningsmulighetene.
– Se om du har rett aksjeandel; aksjemarkedet har historisk gitt bedre avkastning enn rentesparing, sier Revheim.
Og oppfordrer:
– Har du lang tid igjen til pensjonsalder bør du minimum ha 80 prosent aksjer i sparingen din.

Så mye har gjennomsnittsnordmannen på pensjonskonto
| Alder | Kvinner | Menn | Begge kjønn |
| 13–29 år | 22 810 | 46 015 | 35 549 |
| 30–39 år | 180 706 | 235 510 | 215 049 |
| 40–49 år | 350 722 | 472 478 | 429 281 |
| 50–59 år | 479 515 | 672 853 | 606 553 |
| 60+ år | 403 923 | 531 438 | 492 683 |
| Totalt | 220 750 | 349 717 | 300 635 |
Kilde: Finans Norge / Arbeidsgivers leverandør. Tall per 31.7.2026, beløp i kroner.
Da kommer pensjonsknekken
– Kvinner har dessverre mye lavere opparbeidet pensjonskapital enn menn, det gjelder i alle aldersgrupper, sier Revheim.
Det er jo gjennomgående i samfunnet, det er viktig å være bevisst på. Gjennomsnittlig saldo for menn er ca. 58 prosent høyere enn kvinners, ifølge Finans Norge.
DNB har fokusert på denne forskjellen i mange år, se mer informasjon på #huninvesterer.
Pensjonskontoen blir utbetalt hver måned over minst 10 år. En saldo på eksempelvis 300.000 kroner, vil dermed gi en utbetaling første måned på omtrent 2.500 kroner dersom utbetalingen fordeles over ti år.
– Når pensjonskontoen er tom, vanligvis ved fylte 77 år, er utbetalingen null hver måned for alle med innskuddspensjon og pensjonskonto. Det er det vi kaller for pensjonsknekken, sier Revheim.

Pensjon har blitt endret
Innskuddspensjon er bare én av pensjonsordningene som finnes der ute. Noen har samlet en hel fruktkurv med ulike pensjonsordninger.
– Obligatorisk tjenestepensjon og innskuddspensjon er fortsatt relativt unge ordninger, så har du hatt pensjon fra arbeidsgivere tidligere enn 2006 kan du ha fripoliser fra ytelsesordninger, eller offentlig tjenestepensjon i tillegg, sier Revheim.
Grunnmuren i pensjonen din kommer fra folketrygden.
– Dermed kan være vanskelig å orientere seg om hva du har og hvor lenge du vil ha det før du tar det store steget ut i pensjonsalderen, logg deg gjerne inn på en pensjonskalkulator så får du bedre oversikt, sier Revheim.

Forberedelse er en fordel
DNB har gjennomført en undersøkelse blant kunder som nettopp har gått av med pensjon.
– Vi ser at de som svarer at de har undersøkt pensjonen sin i god tid før de går av gjerne har gjort forberedelser som bidrar til bedre økonomi som pensjonist. Det bidrar til at vordende pensjonister begynner å spare, sier Revheim.
Han er samtidig ydmyk på at det kan være en viss sammenheng mellom at de som har lavere lønn, innser at det blir lav pensjon, og lav lønn gir også lavere mulighet til å spare.
– Det kan være at de med lav lønn heller lever i uvisshet enn å få bekreftet sin frykt, men husk at det koster ingenting å passe på at pensjonen som allerede spares for deg er plassert riktig, sier pensjonseksperten.
– Selv relativt små beløp vokser seg store over tid; 200 kroner i måneden fra du er 27 år til du er 67 år blir til nesten 400.000 kroner med 6 prosent årlig avkastning, sier Revheim.
For å få samme sluttbeløp når du starter når du er 57 år må du spare drøyt 2.400 kroner i måneden i aksjefond.
– Nesten én av fire svarte at pensjonsutbetalingene ble lavere enn ventet. Denne gruppen opplevde også økonomien som mer krevende og hadde spart mindre på forhånd, avslutter Revheim.
Innholdet i artikkelen er å anse som markedsføringsføringsmateriale fra DNB og skal ikke oppfattes som et tilbud om å kjøpe eller selge finansielle instrumenter eller som investeringsrådgivning tilpasset den enkelte investors situasjon. DNB påtar seg ikke noe ansvar som følge av at innholdet i artikkelen legges til grunn for eventuelle investeringsbeslutninger. Historisk avkastning er ingen garanti for fremtidig avkastning. Avkastningen kan bli negativ som følge av kurstap.