

Skal du nedbetale gjeld eller spare?
Mange nordmenn har mye gjeld. Er du en av dem? Da bør du prioritere nedbetaling.
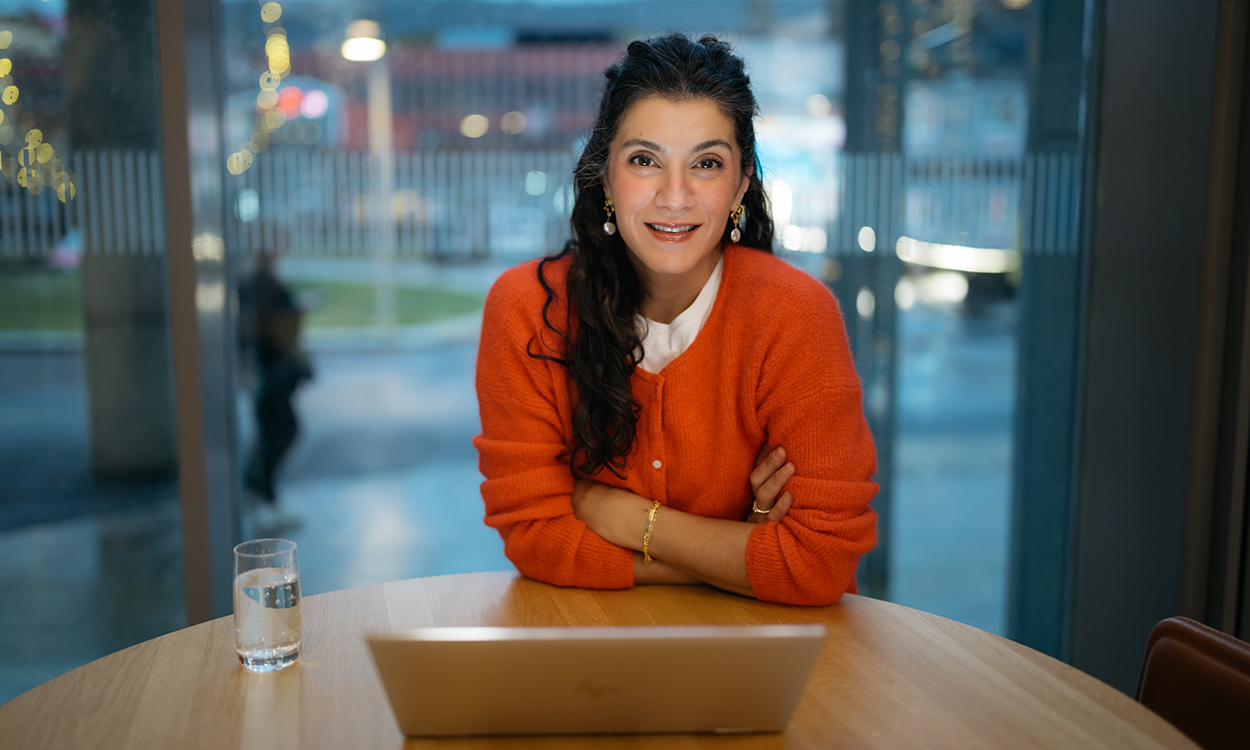

Oppfordringen kommer fra spareekspert i DNB, Behnaz Ganji.
Hun opplever at mange tror det lønner seg å ha gjeld.
– Det gjør det ikke med mindre du får like mye eller mer avkastning på sparepengene dine enn renten du betaler på lånene dine. Har du mye lån bør du uansett prioritere nedbetaling i en periode, anbefaler Ganji.
Forbrukslån og kredittkortgjeld råder hun alle å betale ned så fort som mulig, fordi dette er dyre lån. Har du boliglån kan avdragsfrihet i en kort periode være en løsning for å få dette til.
Ellers mener hun at du bør du følge nedbetalingsplanen på boliglånet og prioritere å betale ned til du er innenfor en behagelig belåningsgrad, det vil si til du har nedbetalt minst 40 prosent av lånet. Da står du bedre rustet til å tåle en eventuell renteoppgang.
Nedbetal dyre lån først
Skal du betale ned på lån anbefaler Ganji altså at du prioriterer de dyreste først, i denne rekkefølgen:
- Kredittkortgjeld og forbrukslån
- Boliglån
- Studielån
Skattefradraget utligner ikke lånekostnaden
Noen vil kanskje argumentere med at lån lønner seg fordi myndighetene gir skattefradrag for gjeldsrenter.
– Det er riktig. Men du får ikke fradrag for mer enn 22 prosent., forklarer hun. For du må fortsatt betale nesten fire femtedeler (78 prosent) av rentekostnadene på lånet, poengterer spareeksperten.
Hva med formuesskatt?
Noen kan komme i en situasjon der de må betale formuesskatt. Personer som har netto formue på over 1,9 millioner kroner (bunnfradraget i 2026) – eller par som totalt sett har netto formue på over det dobbelte av det – må betale formuesskatt.
– Det vil uansett være lurt å nedbetale lån. Ellers må du få bedre avkastning på pengene enn det du betaler i rentekostnader på gjelden etter skatt, fradrag og inflasjon. Og det vet du kanskje ikke om du gjør, så har du mye lån blir det som å spekulere med lånte penger. I så fall tar du også en renterisiko, gjør hun oppmerksom på.
Ja takk, begge deler
Men det ene utelukker nødvendigvis ikke det andre. Klarer du å spare et lite beløp hver måned samtidig som du prioriterer nedbetaling, anbefaler hun absolutt det.
– Dess tidligere i livet du oppretter fast månedlig sparing, dess bedre. Selv et lite månedlig beløp vil bli stort hvis avkastningen er god og det får vokse lenge nok. Vil du spare i aksjefond bør du ha en tidshorisont på minst seks år.
Opprett månedlig sparing her eller i appen Spare
Vil du ta lite risiko og er usikker på hvor lenge du kan avse pengene, anbefaler hun rentefond (likviditetsfond har minst risiko) i tillegg til kontosparing. Nytt fra i år er at investeringer i rentefond gir utsatt skatt på avkastning, mens du ved sparing på konto fortsatt vil måtte betale 22 prosent skatt på renteinntektene hvert år.
Sjekk renten på ulike sparekontoer og fastrenteinnskudd her
– Fordelen med at skatten utsettes til du selger fondet, er at du får rentesrente-effekt også på det beløpet du ellers ville betalt i skatt. Sammenlignet med sparing på bankkonto kan utsatt skatt derfor gi merkbart høyere sluttverdi, spesielt ved jevn sparing over mange år.
Samtidig presiserer Ganji at aksjefond historisk sett har gitt langt bedre avkastning enn rentefond, men da bør du altså kunne avse pengene i minst seks år.
Investere framfor å betale avdrag?
Først når du har nedbetalt dyre lån og nærmere halvparten av boliglånet, mener hun det kan være lurt å prioritere sparing framfor nedbetaling. Da kan du også vurdere avdragsfrihet på boliglånet og heller investere disse pengene i aksjefond.
Men da under to forutsetninger:
– Du må kunne avse pengene i minst seks år for å redusere risikoen for å måtte selge når aksjemarkedet er nede i en bølgedal. I tillegg må du være klar over at du også tar en renterisiko, at boliglånsrenten kan bli satt opp i tillegg til at rentesrenteeffekten uansett vil jobbe mot deg når du ikke betaler avdrag. Det betyr at lånet sakte vil bli større, forklarer hun.
Avkastningen i aksjefond kan over tid bli så pass bra at dette likevel vil lønne seg, men den kan også bli dårligere.
– Denne risikoen bør du ha råd til å ta hvis du skal investere i aksjefond framfor å betale avdrag. Boliglånet må jo uansett betales tilbake på et tidspunkt, minner hun om.
Merk også at den effektive skattesatsen for gevinst/tap på aksjer og aksjefond er 37,84 prosent.
Merk: Innholdet i denne artikkelen er ikke ment som investeringsråd eller anbefalinger. Har du noen spørsmål om fond, bør du kontakte en finansrådgiver som kjenner deg og din situasjon. Husk også at historisk avkastning i fond aldri er noen garanti for fremtidig avkastning. Fremtidig avkastning vil blant annet avhenge av markedsutvikling, forvalterens dyktighet, fondets risiko, samt kostnader ved kjøp, forvaltning og innløsning. Avkastningen kan også bli negativ som følge av kurstap.