Hva om vi får reprise av dotcom?
Sterk dollar, fem prosent tiårsrente og elleville investeringer i teknologi. Hva skjedde med spareavtalene for 26 år siden?

Den første setningen over handler om situasjonen rundt år 2000, men den kunne like gjerne beskrevet dagens situasjon. Når toppen av dotcom, altså aksjemarkedsboblen som traff teknologisektoren rundt årtusenskiftet, inntraff var det nok få som tenkte at de hadde omtrent 13 år med nullavkastning målt i kroner i et globalt indeksfond foran seg. Merk, indeksfondene ble først populært en del år senere i Europa. Dagens indeksfond i Norge så sin spede begynnelse rundt 2005.
For norske fondssparere var det to ting som skjedde samtidig. Krona styrket seg vesentlig fra omtrent 2000 til 2008 målt mot amerikanske dollar. Det gjorde at vi fikk en valutamotvind. I tillegg fikk gikk det bare omtrent fem år fra bunnen i dotcom til finanskrisen inntraff.
Før vi går videre er det viktig å huske på at «historien ikke gjentar seg, men vi ser ofte en gjentakende rytme», for å parafrasere et sitat av noe usikker opprinnelse.
Kjipe perioder kommer og går
For det første, en slik periode er en skikkelig kjip periode som aksjeinvestor. Det kommer vi ikke utenom. Det andre er at det er i slike perioder den tradisjonelle porteføljen hvor du blander inn både rentefond og aksjefond, kommer til sin rett.
Etter finanskrisen ble rentene presset til rekordlave nivåer, før de ganske nylig steg kraftig på kort tid. Rente er inntekt for sparere, men en kostnad for alle som låner. Når rentene brått stiger, så faller obligasjonskursene for å ta hensyn til nye rentenivåer. Rentefond som binder renten lenge faller mest, mens de med kort rentebinding eller flytende rente, får glede av renteoppgangen relativt raskt. På 1970-tallet var det motsatt med rekordhøye renter, samtidig som pengepolitikken var en helt annen enn den vi har i dag.
Et tapt tiår
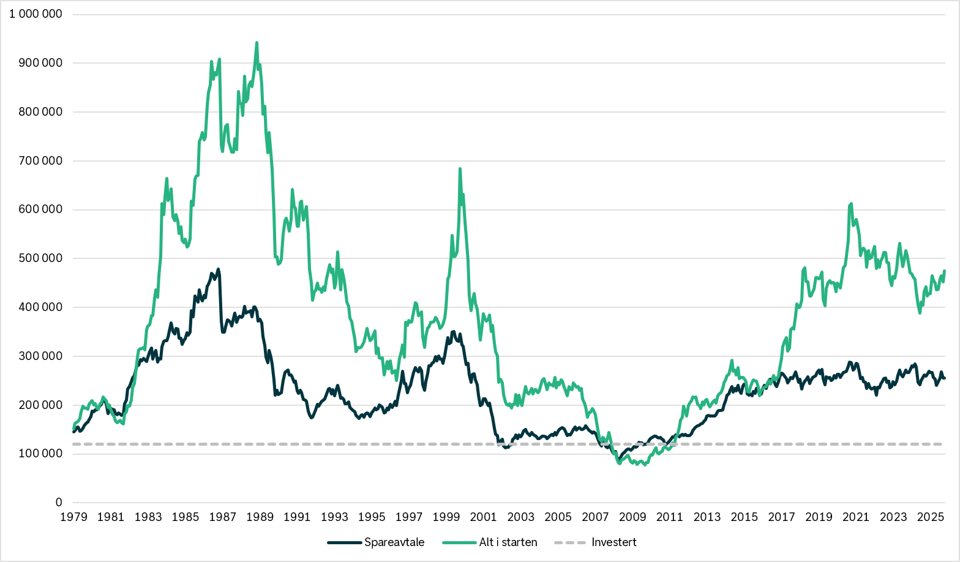
Ovenfor er en graf som viser estimert sluttverdi av to ulike sparestrategier. Den ene viser resultatet av 1000 kroner i månedssparing i 10 år. Den andre viser hele beløpet investert i starten, sammenlagt 120.000 kroner. Det er ikke tatt hensyn til skatt, prisvekst, alternativ avkastning eller lønnsvekst, så tallene viser kun hva som hadde skjedd dersom vi hadde investert på ulike tidspunkter tilbake til 1969 i verdensindeksen i kroner. Den stiplede linjen er innskuddene.
Et par observasjoner: Dotcom og den påfølgende finanskrisen var svært vanskelige, med et tapt tiår. Det er en av de få periodene der en spareavtale er bedre enn å investere alt i starten. Spareavtaler er utmerket, fordi du investerer så fort du har pengene og alt går på autopilot. Har du derimot pengene på en bankkonto, og de skal inn i aksjefond, så har det historisk sett vært flest ganger hvor det har lønt seg å investere alt i starten når pengene skal stå i aksjer i ti år eller mer. I et mindretall av gangene historisk har det lønt seg å spre pengene utover.
Samtidig, selv om det er kjipt, så er ti år investert såpass lenge at det er et relativt snevert vindu for å få negativ avkastning. Siden det er mange investorer, så vil det være mange som har kjent nettopp det på kroppen, i tillegg er det noen som sikkert kjøpte nær toppen og solgte nær bunnen. Det er det vi må prøve å unngå, vi reduserer den risikoen ved å investere på lang sikt og på en måte som gjør at vi ikke trenger å selge på verst tenkelige tidspunkt.
Lange tidslinjer i USA
I USA har forskeren Robert Shiller, mest kjent for Shiller P/E, eller CAPE, sammenfattet tall tilbake til 1870-årene for renter og aksjer. Her er det relativt enkelt også å justere for prisvekst, positiv eller negativ, for å ta hensyn til kjøpekraften i USA.
Det heter ikke depresjon uten grunn
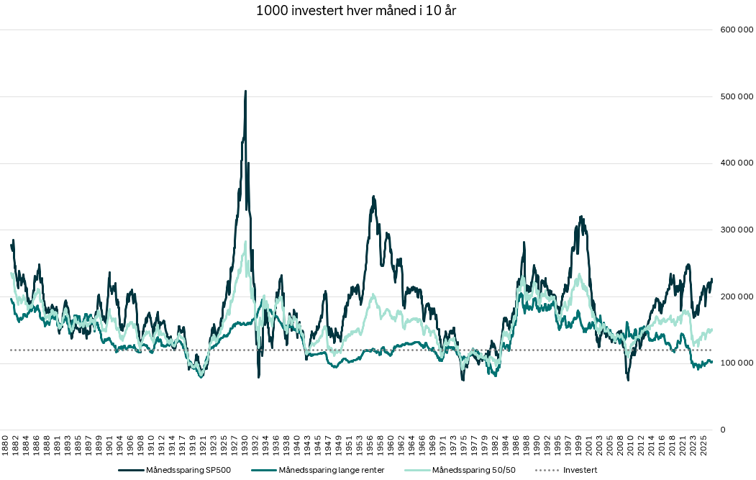
Grafikken blir mer krevende å lese, her ligger både rentefond, aksjefond og en kombinasjon av begge. Dermed viser jeg kun månedssparing over 10 år. Verdt å merke seg er at under depresjonen på 1930-tallet, så falt aksjeindeksen med mer enn 80 prosent. I tillegg mistet mange jobbene, det heter ikke depresjon uten grunn, så selv om det ikke ser så hakkende galt ut ovenfor, så tvang nok situasjonen mange av dem som eide aksjer til å selge på ugunstige tidspunkt. Du ser også at «Roaring 20s» var virkelig øredøvende.
Selv over så mange år har cirka 89 prosent av tiårsperiodene med spareavtale hatt en verdi som er høyere enn innskuddene, og dette er inflasjonsjustert. I 22 prosent av periodene gir 50/50 aksjer og renter høyere avkastning enn SP 500, og det er selvsagt i periodene hvor aksjemarkedene var vanskelige. Det er også perioder hvor det er vanskelig uansett hva du hadde gjort: Første og andre verdenskrig, og 1970-tallet. Legg i tillegg merke til den lange perioden der rentemarkedene ga null eller negativ realavkastning, altså avkastning over prisveksten. Likevel var det positiv avkastning i omtrent 71 prosent av de rullende tiårsperiodene.
En liten advarsel: USA har vært vinnermarkedet
I perioden ovenfor tok USA over stafettpinnen som supermakt med ansvaret og privilegiene det medfører. Tenk militære utgifter og reservevaluta. Før USA hadde Storbritannia denne posisjonen, og tidligere var det Nederland og Spania. I tillegg er det først de siste 40 årene at finansmarkedene har blitt tilrettelagt for at du og jeg kan investere et lite beløp hver måned.
USA sto for 15 prosent av aksjemarkedet i år 1900 og Storbritannia 24 prosent, ifølge UBS Global Investment Returns Yearbook 2023. 123 år senere hadde USA 58 prosent av aksjemarkedet og Storbritannia 4,1 prosent. USA er dermed vinnermarkedet, samtidig som det er det markedet det er enklest å få tak i informasjon om.
Storbritannia er heller ikke det verste stedet du kunne være investert. Det er flere land hvor alt ble nullstilt både en og to ganger. Samtidig viser historikken at optimisten ofte, men ikke alltid, har vunnet over pessimisten i de markedene som faktisk overlevde.
Ventetiden kan i perioder være lang, og da hjelper det å investere på en måte som øker sannsynligheten for suksess.
Innholdet i artikkelen er å anse som markedsføringsmateriale fra DNB og skal ikke oppfattes som et tilbud om å kjøpe eller selge finansielle instrumenter eller som investeringsrådgivning tilpasset den enkelte investors situasjon. DNB påtar seg ikke noe ansvar som følge av at innholdet i artikkelen legges til grunn for eventuelle investeringsbeslutninger. Historisk avkastning er ingen garanti for framtidig avkastning. Avkastningen kan bli negativ som følge av kurstap.