

Fond og sparing:
Diversifisering – den eneste gratis lunsjen?
– Når du mikser flere investeringer får du som regel god avkastning og lavere risiko, sier Behnaz Ganji.

Det å spre investeringene er ikke metoden for å bli superrik, eller superblakk. Hvis du ønsker oppskriften på det, så er det gjerne å gjøre det motsatte av denne artikkelen. De fleste selvbygde superrike har satset hus og hjem på en gründerdrøm. Suksessene vises i avisene, mens mange nederlag sjelden blir like synlige.
– For de aller fleste som sparer langsiktig er det lurt å gjøre det med noen enkle prinsipper i bakhodet, sier spareekspert Behnaz Ganji.
Spre investeringene
– Ideen er enkel. Ved å investere i mange selskaper og forskjellige verdipapirer så blir konsekvensene mindre dersom ett av selskapene faller fra, sier Ganji.
Samtidig vanner du også ut dine beste investeringer.
– Hvis vi tar utgangspunkt i fond, så er fondene allerede lovpålagt å ha tilstrekkelig spredning av investeringene, men det er stor forskjell på et sektorfond og et indeksfond som investerer i alle de største selskapene globalt, sier Ganji.
Bland inn rentefond!
Men vi starter først et nivå over. Det finnes to måter å finansiere noe på, egenkapital og gjeld. Disse to kildene til kapital brukes til å finansiere alt: Hus, bil, båt, datasentre og hvilket som helst selskap.
– Du kan investere i rentepapirer og obligasjoner gjennom å investere i rentefond. Rentefondene kan oppføre seg litt annerledes under markedsuro og som regel med lavere risiko. Derfor kan det være bra å blande sammen rentefond og aksjefond i en portefølje, særlig dersom du har for kort horisont til at det er anbefalt å investere i aksjefond, eller ikke tåler de kraftige svingningene som kan følge med, sier Ganji.
Fordi risikoen er lavere, og rettighetene dine som utlåner er vesentlig sterkere, er avkastningsmulighetene også mer begrenset.
– Det beste du kan oppnå er den lovede renten og at lånet blir tilbakebetalt til avtalt tid. I aksjer er det ingen teoretisk maksgrense, men det er verdt å huske at også i aksjer så gjelder tyngdekraften. Aksjenes kurs er avhengig av at inntjeningen på sikt holder følge med utviklingen i aksjekursen, sier Ganji.
Rentefond, i motsetning til aksjefond, kommer i større grad inndelt etter risikoprofil på rentepapirene.
– Rentefond deles gjerne inn på en annerledes måte enn aksjefond, hvor rentebindingstiden, sektor og kredittkvalitet er de viktigste å tenke på, sier Ganji.
- Enkelt forklart vil et fond som har gjennomsnittlig «fastrente», kalt durasjon, på fem år, med en renteendring på ett prosentpoeng endre verdien med pluss eller minus fem prosent. Går renten opp, faller obligasjonen, og motsatt.
- Sektor kan bety flere ting, men det splittes gjerne ned på stat/kommune, bank/finans og selskapsobligasjoner.
- Kredittratingen har mange inndelingen, men den viktigste er gjerne «investment grade» som er den tryggeste delen, mens med «high yield» (høyrente) må du regne med at noen av lånene går tapt.
- Renten/avkastningen du får avhenger av risikoprofil og utsiktene for rentemarkedene.
– Det er gjerne et mer direkte forhold mellom risikoen og den avkastningen du får i rentefond. Det er derfor viktig å se på historisk avkastning i denne konteksten. Svært høy avkastning kan bety at det er tatt høyere risiko, sier Ganji.
Bekymret for kunstig intelligens i porteføljen?
Det er mye diskusjon i næringslivspressen rundt konsentrasjonsrisiko, altså risikoen med å ikke ha tilstrekkelig spredning på hva du er investert i. I denne sammenhengen kan det bety blant annet at de ti største selskapene i globale indeksfond utgjør 26 prosent av utviklingen i indeksen, at amerikanske står for drøyt 70 prosent, teknologisektoren utgjør omtrent 30 prosent.
– Du kan legge til et annet aksjefond, for eksempel Europa eller globale småselskaper. For å redusere USA-eksponeringen kan du også investere i vekstmarkedene, men selv vekstmarkedene er sterkt påvirket av investeringsboomen innenfor kunstig intelligens. Prinsippet er altså at du må se etter regioner eller bransjer som du ikke har i dag, sier Ganji.
En investeringsboom, eller -boble, kan få betydning utenfor de direkte påvirkede selskapene. Det skjedde blant annet under dotcom.
– Skal du ha best mulig diversifisering og beskyttelse mot nedside, så hjelper det mest å ha rentefond eller sparekonto i miksen av investeringer. Disse oppfører seg vanligvis som en støtdemper i porteføljen, men du tar også vekk noe av avkastningspotensialet, sier Ganji.
Vekstgraf for DNB Aktiv 10, DNB Aktiv 50 A og DNB Aktiv 100 A
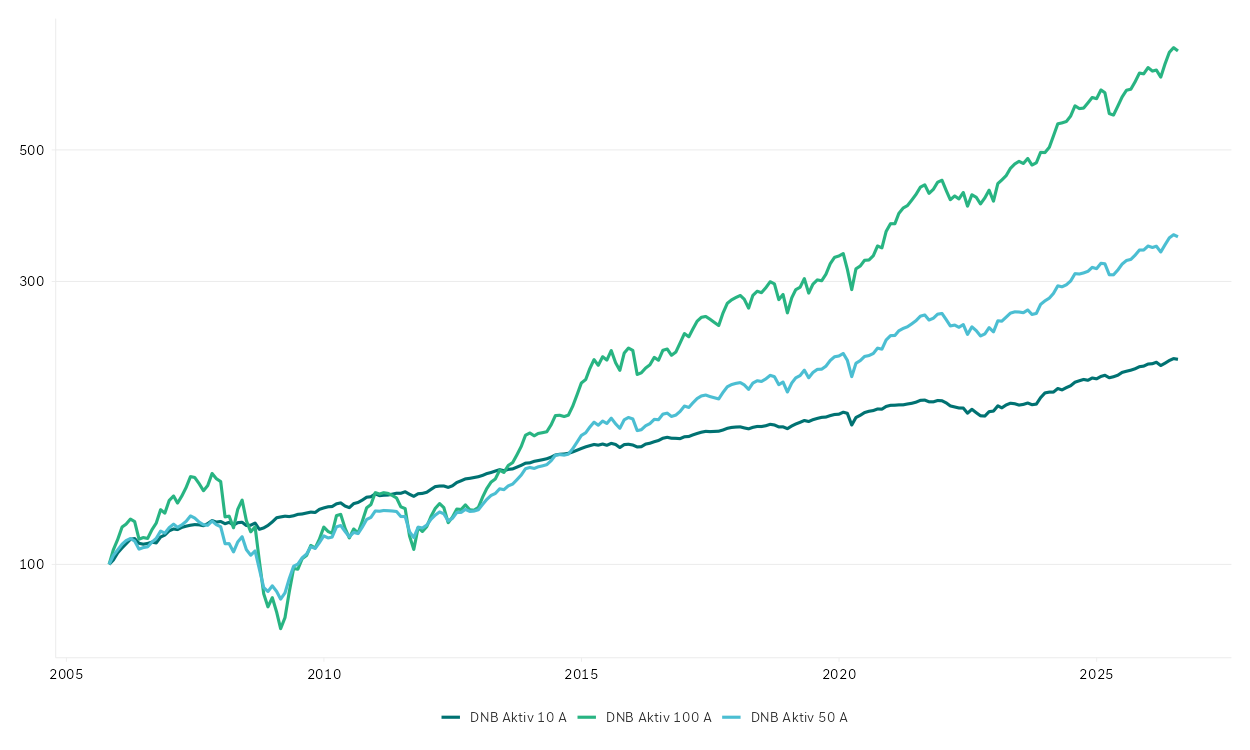
For detaljer, se DNB Aktiv 10 A, DNB Aktiv 50 A og DNB Aktiv 100 A. Fondene koster hhv. 0,6 %, 0,9 %, 1,15 %. Vi har også DNB Spare-serien som bruker indeksfond i større grad.
– Her ser du hva jeg forsøker å forklare. Aksjefondet har gått fra 100 til drøyt 700 i løpet av drøyt 20 år, mens fondet med 10 prosent aksjer steg til drøyt 200. Samtidig har svingningene underveis vært vesentlig lavere. Aksjefondet falt fra topp til bunn omtrent 45 prosent under finanskrisen, mens fondet med 10 prosent aksjer kun falt omtrent fire prosent, sier Ganji.
Nedsiderisiko
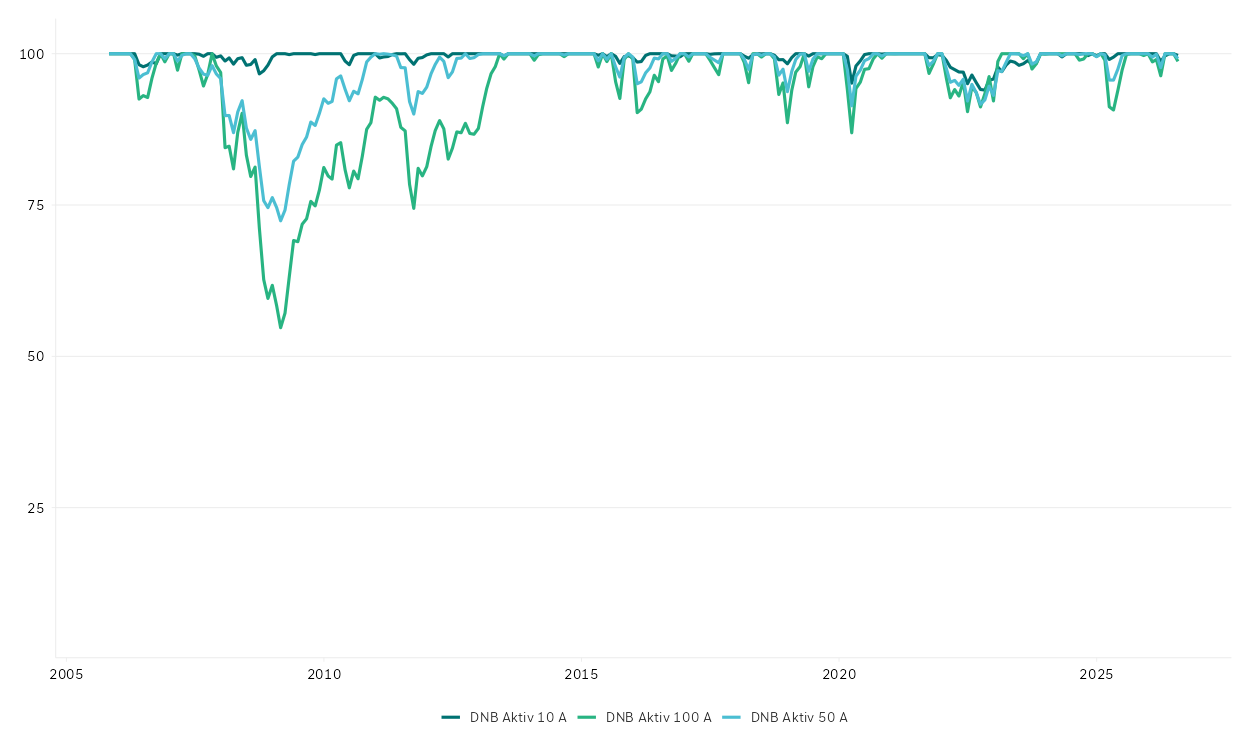
– En annen måte å se svingningene på er dersom vi kun undersøker på nedsiden. Da ser vi visuelt hva som skjer under markedsuro, sier Ganji.
Du ser ikke hva som skjer på oppsiden, og heller ikke hvilke avkastningsmuligheter som finnes.
Is i magen når markedene er urolige
– Finanskrisen var en «tradisjonell» krise i den forstand at rentemarkedene gjorde det de vanligvis gjør, holder verdiene stabile, sier Ganji.
Børsfallet i 2022 var annerledes da rentene steg samtidig som aksjemarkedet falt. Det gjorde at forskjellen mellom 10 prosent aksjer og 100 prosent aksjer ble vesentlig lavere under denne turbulensen.
– Diversifiseringen holder med andre ord ikke hver gang, men som oftest hjelper det deg.
Hun forteller at blant de viktigste valgene du gjør er å ta langsiktige valg som du står ved. Har du valgt stor andel i aksjer, er det desto viktigere å ha is i magen når markedene er urolige. Høy andel rentefond reduserer svingningene, men reduserer også avkastningsmulighetene. Rentefond kan som nevnt falle i verdi når rentene stiger. Men økt usikkerhet kan også gjøre at investorer krever høyere avkastning for å låne ut til de mest risikofylte långiverne, noe som gjør at eksempelvis høyrentefond faller vesentlig mer enn andre rentefond under kriser.
Innholdet i artikkelen er å anse som markedsføringsmateriale fra DNB og skal ikke oppfattes som et tilbud om å kjøpe eller selge finansielle instrumenter eller som investeringsrådgivning tilpasset den enkelte investors situasjon. DNB påtar seg ikke noe ansvar som følge av at innholdet i artikkelen legges til grunn for eventuelle investeringsbeslutninger. Historisk avkastning er ingen garanti for framtidig avkastning. Avkastningen kan bli negativ som følge av kurstap.